Guía para hispanohablantes en Estados Unidos · Consultas de crédito
Revisar tu crédito no siempre significa perjudicar tu credit score. En Estados Unidos existen dos tipos principales de consultas: hard inquiry y soft inquiry. Se parecen porque ambas implican acceso a información crediticia, pero no tienen el mismo efecto.
La diferencia importa especialmente cuando estás construyendo crédito, comparando un auto loan, buscando una hipoteca o solicitando una tarjeta.
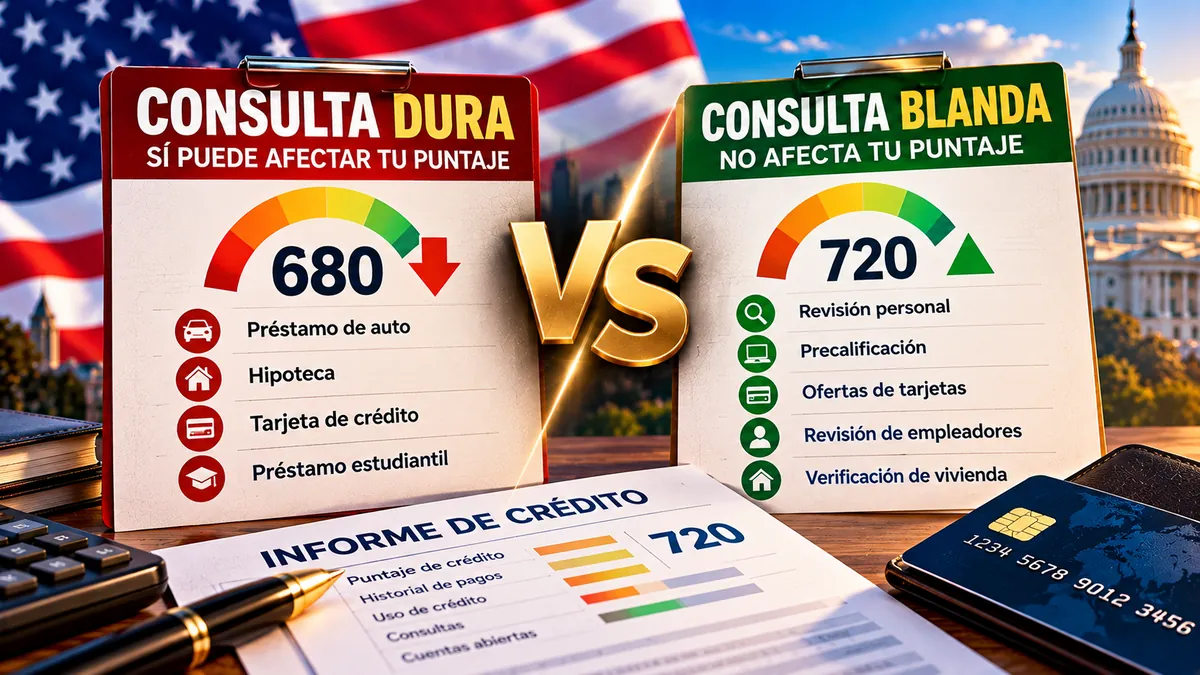
- Hard inquiry: suele ocurrir cuando solicitas nuevo crédito y puede afectar tu credit score.
- Soft inquiry: incluye revisar tu propio informe, algunas preaprobaciones y revisiones de cuentas existentes; no afecta tu score.
- Una sola hard inquiry suele tener un efecto pequeño, pero muchas solicitudes en poco tiempo pueden pesar más.
- En auto loans, hipotecas y préstamos estudiantiles, varias consultas del mismo tipo dentro de una ventana corta pueden agruparse como una sola para el cálculo del score.
- Consultar tu propio credit report no reduce tu puntuación.
Qué es una credit inquiry
Una credit inquiry es una solicitud para consultar tu credit report. Según el Consumer Financial Protection Bureau (CFPB), las consultas se dividen generalmente en dos categorías: hard inquiries y soft inquiries.
Si todavía no tienes clara la diferencia entre un informe y un score, consulta primero nuestra guía sobre qué es el credit score en Estados Unidos.
Qué es una hard inquiry
Una hard inquiry, también llamada hard pull, ocurre normalmente cuando solicitas crédito y el prestamista revisa tu historial para decidir si aprueba la operación.
Puede aparecer, por ejemplo, cuando solicitas:
- una tarjeta de crédito;
- un préstamo para automóvil;
- una hipoteca;
- un préstamo personal;
- una refinanciación;
- en algunos casos, un aumento de límite.
El CFPB explica que este tipo de consulta puede afectar tu credit score porque los modelos consideran qué tan recientemente y con qué frecuencia estás buscando nuevo crédito.
Cuánto puede bajar una hard inquiry tu score
No existe una cifra universal aplicable a todas las personas. El impacto depende del modelo y de tu historial completo.
FICO explica que una hard inquiry suele tener un impacto relativamente pequeño y que el efecto varía según el perfil. También señala que las consultas pueden ser más relevantes en archivos con pocas cuentas o historial corto.
Por eso conviene desconfiar de cualquier regla que prometa que cada consulta “resta exactamente X puntos”. No funciona así para todos los consumidores.
Cuánto tiempo permanece una hard inquiry
FICO indica que las hard inquiries suelen permanecer en el credit report durante hasta dos años, aunque sus scores consideran las consultas de los últimos 12 meses.
Eso no significa que una consulta tenga el mismo peso durante todo ese periodo. El efecto sobre el score tiende a ser temporal y depende del resto de tu perfil.
Qué es una soft inquiry
Una soft inquiry es una revisión de tu archivo de crédito que no afecta tu credit score.
El CFPB incluye entre los ejemplos:
- consultar tu propio credit report;
- revisiones de cuentas existentes por parte de prestamistas;
- ofertas preseleccionadas o prescreened;
- determinadas revisiones para seguros;
- determinados procesos de empleo, cuando la ley y el consentimiento aplicable lo permiten.
Las soft inquiries aparecen cuando tú revisas tu propio informe, pero el CFPB señala que no son visibles para otros cuando compran tu credit report.
Hard inquiry vs soft inquiry: tabla rápida
| Situación | Tipo habitual | ¿Puede afectar el score? |
|---|---|---|
| Solicitas una nueva tarjeta | Hard inquiry | Sí |
| Solicitas un auto loan | Hard inquiry | Sí |
| Solicitas una hipoteca | Hard inquiry | Sí |
| Revisas tu propio credit report | Soft inquiry | No |
| Tu acreedor actual revisa tu cuenta | Soft inquiry | No |
| Recibes una oferta prescreened | Soft inquiry | No |
Qué pasa cuando comparas varias ofertas de préstamo
Aquí aparece una excepción importante: los modelos de scoring saben que una persona puede pedir cotizaciones a varios prestamistas para conseguir una mejor tasa.
El CFPB explica que varias consultas para el mismo tipo de préstamo, realizadas dentro de un periodo relativamente corto, suelen agruparse y tratarse como una sola inquiry para efectos de scoring.
La referencia general es una ventana de 14 a 45 días, dependiendo del modelo utilizado.
Cómo lo trata FICO
FICO explica que sus versiones antiguas pueden utilizar una ventana de 14 días, mientras que las versiones más recientes pueden usar una ventana de 45 días para determinados préstamos.
Además, FICO aplica reglas especiales de rate shopping para:
- hipotecas;
- auto loans;
- student loans.
Eso permite comparar tasas sin que cada consulta se trate necesariamente como una búsqueda independiente de nueva deuda.
¿Las tarjetas de crédito tienen la misma protección de rate shopping?
No conviene asumirlo. La agrupación de múltiples consultas está diseñada principalmente para determinados préstamos como hipotecas, autos y préstamos estudiantiles.
Solicitar varias tarjetas diferentes en poco tiempo puede generar varias hard inquiries separadas y también varias cuentas nuevas si son aprobadas.
Por eso, si estás empezando desde cero, suele ser mejor solicitar crédito de forma selectiva. Puedes ver nuestro plan completo en cómo construir crédito desde cero en Estados Unidos.
¿Una preaprobación siempre es soft inquiry?
No debes asumirlo automáticamente.
Muchas herramientas de prequalification o preapproval utilizan una soft inquiry para darte una estimación inicial. Pero el proceso final puede requerir una hard inquiry si decides presentar la solicitud formal.
Antes de introducir tus datos, busca una explicación clara que indique si la consulta afectará tu crédito.
Qué ocurre si solo preguntas por una tasa
El CFPB señala que, si simplemente estás preguntando por tasas y todavía no estás solicitando crédito, el prestamista no puede simplemente extraer tu credit report como si hubieras presentado una solicitud.
Eso es diferente de solicitar formalmente una preaprobación o una línea de crédito.
Cómo minimizar el impacto de las hard inquiries
- No solicites crédito por impulso. Compara primero productos y requisitos.
- Concentra el rate shopping. Si buscas auto loan o hipoteca, realiza las comparaciones dentro de un periodo corto.
- No mezcles solicitudes innecesarias. Un auto loan y una tarjeta son tipos de crédito distintos.
- Usa prequalification cuando esté disponible. Confirma antes que utilice soft inquiry.
- Revisa tus informes. Una consulta que no reconoces puede ser señal de error o fraude.
Hard inquiries y el FICO Score
En el modelo FICO, el “nuevo crédito” forma parte de los factores que influyen en la puntuación. FICO publica una ponderación general aproximada del 10 % para esta categoría en los base FICO Scores.
Eso no significa que una hard inquiry reste el 10 % de tu puntuación. La categoría incluye más información que las consultas y su efecto depende de todo el archivo.
Para entender cómo se combinan estos factores, consulta nuestra guía sobre FICO Score: qué significan 580, 670, 740 y 800.
¿Consultar tu propio crédito reduce el score?
No. El CFPB confirma que pedir y revisar tu propio credit report es una soft inquiry y no afecta tu credit score.
Puedes revisar tus informes gratuitamente en AnnualCreditReport.com.
Qué hacer si aparece una inquiry que no reconoces
Si ves una hard inquiry de una empresa con la que no recuerdas haber solicitado crédito, no la ignores.
- verifica el nombre legal de la empresa;
- comprueba si está relacionado con una solicitud legítima;
- contacta al prestamista o al credit bureau si no la reconoces;
- considera medidas de protección contra fraude si sospechas robo de identidad.
Las consultas forman parte de tu credit report, por lo que revisar regularmente el informe ayuda a detectar actividad inesperada.
Errores frecuentes
- “Mirar mi score lo baja.” Revisar tu propio informe o score no genera una hard inquiry.
- “Cada hard inquiry resta exactamente cinco puntos.” No existe una cifra fija para todos.
- “Todas las preaprobaciones son soft pulls.” Hay que comprobar las condiciones.
- “Puedo solicitar diez tarjetas y se agruparán como una consulta.” La lógica de rate shopping no debe extrapolarse a solicitudes de tarjetas distintas.
- “Si una inquiry permanece dos años, perjudica el score dos años completos.” En FICO, las consultas se consideran durante los primeros 12 meses aunque puedan seguir visibles hasta dos años.
Qué debes recordar
- Hard inquiry: puede afectar tu credit score.
- Soft inquiry: no afecta tu score.
- Una hard inquiry aislada suele tener un efecto pequeño, pero el impacto depende de tu perfil.
- El rate shopping de determinados préstamos puede agrupar varias consultas dentro de una ventana de 14–45 días.
- Consultar tu propio credit report no perjudica tu puntuación.
- Solicita crédito únicamente cuando tenga sentido financiero.
Fuentes principales consultadas
- CFPB: What is a credit inquiry?
- CFPB: What kind of credit inquiry has no effect on my credit score?
- CFPB: When will my lender run a credit check?
- CFPB: How will shopping for an auto loan affect my credit?
- FICO / myFICO: The timing of hard credit inquiries.
- FICO / myFICO: How to rate shop and minimize the impact to FICO Scores.
Contenido educativo e informativo. No constituye asesoramiento financiero, crediticio o legal personalizado. El efecto de una inquiry depende del modelo de scoring y del perfil individual.