Guía para hispanohablantes en Estados Unidos · Credit utilization
Si tienes una tarjeta de crédito en Estados Unidos, no basta con pagar a tiempo. También importa qué parte de tu límite de crédito aparece utilizada cuando el emisor reporta tu cuenta a los credit bureaus.
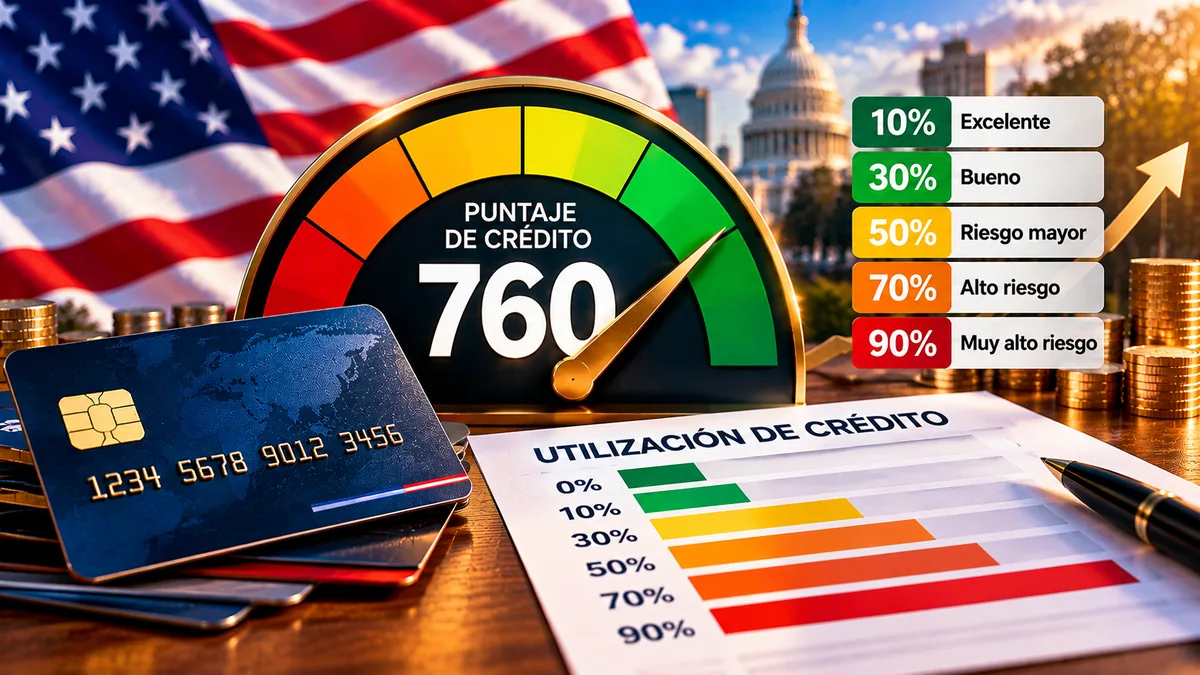
Ese porcentaje se llama credit utilization o utilización del crédito. Es uno de los conceptos que más confusión genera porque circulan reglas como “nunca pases del 30 %” o “debes dejar 1 % para tener buen score”. La realidad es más matizada.
- Credit utilization = saldo reportado ÷ límite de crédito.
- Una utilización alta puede perjudicar tu credit score.
- El 30 % es una orientación habitual, no una frontera matemática entre “bueno” y “malo”.
- FICO indica que, en general, cuanto más baja sea la utilización, mejor.
- Una utilización inferior al 10 % puede ser favorable, pero tampoco existe un porcentaje universal que garantice un score concreto.
- No necesitas mantener deuda ni pagar intereses para generar utilización.
- El saldo que importa suele ser el saldo reportado, que normalmente coincide con el saldo del último estado de cuenta.
Qué es el credit utilization
La utilización del crédito mide cuánto crédito revolving estás usando en relación con el límite disponible.
La fórmula básica es:
Credit utilization = saldo reportado ÷ límite de crédito × 100
Ejemplo:
- Límite de la tarjeta: 5.000 dólares
- Saldo reportado: 1.000 dólares
- Utilización: 1.000 ÷ 5.000 = 20 %
FICO explica que los modelos observan tanto la utilización de cuentas revolving individuales como la utilización agregada entre tus tarjetas.
Si todavía no sabes cómo encaja este factor dentro del sistema completo, consulta nuestra guía sobre qué es el credit score en Estados Unidos.
Por qué la utilización afecta tu credit score
Los modelos de scoring intentan estimar riesgo. Utilizar una parte muy alta del crédito disponible puede interpretarse como una señal de presión financiera, incluso si todavía no tienes pagos atrasados.
El Consumer Financial Protection Bureau (CFPB) recomienda evitar acercarse demasiado al límite. FICO también explica que una utilización elevada está asociada con mayor riesgo de incumplimiento.
En los base FICO Scores, la categoría general Amounts Owed representa aproximadamente el 30 % de la puntuación. Pero atención: ese 30 % no corresponde únicamente a la utilización. Incluye otros elementos como saldos totales, número de cuentas con saldo y deuda en distintos tipos de cuenta.
¿Debes mantenerte por debajo del 30 %?
30 % es una referencia útil, pero no es una barrera oficial.
El CFPB recoge la recomendación frecuente de expertos de mantener el uso del crédito en no más del 30 % del límite total. Sin embargo, FICO advierte que sus datos no respaldan la idea de que el score se desplome automáticamente al pasar exactamente del 30 %.
Por ejemplo:
- 29 % no garantiza un score alto;
- 31 % no significa que tu crédito se vuelva automáticamente “malo”;
- 80 % sí representa una utilización mucho más elevada y puede ejercer más presión sobre el score.
El principio más útil es sencillo: mantén la utilización tan baja como sea razonable sin complicar tus finanzas ni pagar intereses innecesarios.
¿Menos del 10 % es mejor?
FICO señala que, en general, una utilización más baja suele ser mejor y que mantenerse por debajo del 10 %, junto con otros buenos hábitos, puede ayudar a construir o mantener un buen FICO Score.
Eso tampoco convierte al 10 % en una fórmula garantizada. El resultado depende del resto de tu archivo: historial de pagos, antigüedad, cuentas nuevas, límites, balances y modelo utilizado.
Por eso frases como “8,9 % es siempre perfecto” simplifican demasiado un sistema que evalúa múltiples variables.
¿Qué ocurre con una utilización de 0 %?
Una utilización de 0 % no destruye tu score ni significa que estés haciendo algo mal.
Pero FICO explica que una utilización muy baja con alguna actividad reportada puede, en determinados modelos y perfiles, obtener una evaluación ligeramente mejor que tener todas las cuentas revolving reportando cero.
La diferencia importante es esta: no necesitas mantener deuda ni pagar intereses para que aparezca actividad.
Puedes hacer una compra pequeña, permitir que el emisor reporte un saldo bajo y después pagar la factura completamente antes de la fecha de vencimiento.
No necesitas pagar intereses para mejorar tu utilización
Este punto merece repetirse porque es uno de los mitos más caros del crédito estadounidense.
Dejar deuda de un mes para otro no mejora tu FICO Score por sí mismo.
Puedes pagar el saldo completo cada mes y seguir mostrando utilización en tu credit report, porque el emisor normalmente reporta información antes de que llegue la fecha límite de pago.
Si estás empezando con crédito, consulta también nuestra guía sobre cómo construir crédito desde cero en Estados Unidos.
Qué saldo utiliza FICO para calcular la utilización
FICO calcula la utilización usando la información disponible en tu credit report cuando se genera el score.
Eso significa que el saldo que ves hoy dentro de la aplicación del banco no necesariamente es el mismo que está viendo el modelo.
FICO explica que los emisores normalmente reportan a los credit bureaus el saldo que aparece en el último estado de cuenta mensual. Por tanto, puedes pagar siempre el total antes del vencimiento y aun así mostrar un saldo reportado distinto de cero.
Statement date vs due date: por qué importa
Estas dos fechas cumplen funciones distintas:
- Statement closing date: cierra el ciclo y genera tu estado de cuenta.
- Payment due date: es la fecha límite para realizar el pago exigido.
En muchas tarjetas, el saldo del estado de cuenta es el que posteriormente se reporta a los bureaus. Por eso alguien puede gastar 1.500 dólares durante el mes, pagar 1.300 antes del cierre y terminar con solo 200 dólares reportados.
Pero no todos los emisores reportan exactamente de la misma manera o en la misma fecha. Si necesitas saber qué saldo reporta una tarjeta concreta, comprueba tu credit report y las políticas del emisor.
Ejemplo: gastar mucho no siempre significa reportar utilización alta
Imagina una tarjeta con límite de 2.000 dólares.
Durante el mes realizas compras por 1.500 dólares, pero antes de que cierre el estado de cuenta pagas 1.350.
- Gasto acumulado durante el ciclo: 1.500 dólares
- Saldo al cierre: 150 dólares
- Límite: 2.000 dólares
- Utilización reportada aproximada: 7,5 %
El score no calcula simplemente “cuánto gastaste durante todo el mes”. Utiliza los balances y límites que aparecen reportados.
Utilización individual vs utilización total
FICO puede considerar tanto la utilización de cada tarjeta como la utilización agregada.
Ejemplo:
| Tarjeta | Saldo reportado | Límite | Utilización |
|---|---|---|---|
| A | $100 | $2.000 | 5 % |
| B | $900 | $1.000 | 90 % |
Entre ambas tienes:
- saldo total: $1.000;
- límites totales: $3.000;
- utilización agregada: aproximadamente 33,3 %.
Pero eso no elimina el hecho de que la tarjeta B está al 90 %. FICO señala que también puede considerar niveles elevados en cuentas individuales.
¿Conviene pagar antes de que cierre el estado?
Puede tener sentido si normalmente reportas una utilización elevada y estás intentando que tu informe muestre un saldo menor.
FICO explica que realizar pagos antes de la fecha del estado puede reducir el saldo que termina siendo reportado.
Esto puede ser especialmente útil si tienes un límite pequeño. Con una tarjeta de 500 dólares, una compra ordinaria de 300 dólares ya representa 60 % de utilización si ese saldo es el que se reporta.
Pero tampoco necesitas convertirlo en una obsesión mensual. Si no estás buscando nuevo crédito y puedes pagar tus obligaciones con comodidad, lo prioritario sigue siendo evitar deuda cara y pagar puntualmente.
¿Pedir un aumento de límite puede ayudar?
Matemáticamente, sí puede reducir la utilización si mantienes el mismo saldo.
Ejemplo:
- Saldo: $1.000
- Límite actual: $2.000 → utilización 50 %
- Nuevo límite: $5.000 → utilización 20 %
Pero antes de solicitar un aumento debes comprobar si el emisor realizará una hard inquiry. Algunos pueden hacerlo y otros no, dependiendo del producto y del proceso.
Consulta nuestra guía sobre hard inquiry vs soft inquiry antes de solicitar nuevo crédito o cambios importantes en una línea existente.
¿Cerrar una tarjeta puede subir la utilización?
Sí.
El CFPB advierte que cerrar una tarjeta puede reducir tu crédito total disponible y, si mantienes los mismos saldos, aumentar tu utilización.
Ejemplo:
- Saldos totales: $2.000
- Límites totales antes del cierre: $10.000 → utilización 20 %
- Cierras una tarjeta con límite $5.000 y saldo cero
- Nuevos límites totales: $5.000 → utilización 40 %
Eso no significa que nunca debas cerrar una tarjeta. Una cuota anual, malas condiciones o problemas de gasto pueden justificarlo. La decisión debe ser financiera, no únicamente una maniobra para el score.
¿La utilización cambia rápido?
En muchos FICO Scores, la utilización se calcula principalmente con la información más reciente reportada. Por eso puede cambiar relativamente rápido cuando el emisor actualiza el saldo y el bureau recibe la información.
Sin embargo, FICO Score 10T incorpora también información de tendencias, lo que permite considerar cómo determinados datos han evolucionado con el tiempo.
Esto refuerza una idea importante: construir buen crédito debe basarse en hábitos sostenibles, no únicamente en intentar optimizar un porcentaje unos días antes de solicitar financiación.
Credit utilization y FICO Score
La utilización forma parte de la categoría “Amounts Owed” de FICO.
FICO publica aproximadamente estos pesos generales para sus base scores:
- Historial de pagos: 35 %
- Amounts Owed: 30 %
- Antigüedad del historial: 15 %
- Nuevo crédito: 10 %
- Tipos de crédito: 10 %
Son referencias generales, no una fórmula que permita calcular exactamente cuántos puntos ganarás al bajar de 40 % a 20 %.
Para entender los rangos completos, consulta qué significan 580, 670, 740 y 800 en un FICO Score.
Errores frecuentes con la utilización
- “Nunca puedo pasar del 30 % durante el mes.” Lo que ve el score son los datos reportados; gastar temporalmente más no equivale necesariamente a reportar esa utilización.
- “29 % es bueno y 31 % es malo.” No existe esa frontera matemática.
- “Tengo que dejar deuda para que se reporte actividad.” No necesitas pagar intereses.
- “Si pago todo en la due date, mi utilización siempre será 0 %.” El saldo puede haberse reportado antes.
- “Solo importa la utilización total.” Los modelos también pueden considerar cuentas individuales.
- “Cerrar una tarjeta mejora mi score porque tengo menos crédito.” Puede ocurrir lo contrario si reduces tu límite total disponible.
- “Pedir más límite siempre es gratis para mi score.” Hay que comprobar si existe hard inquiry.
Una estrategia sencilla
Si quieres manejar la utilización sin convertir tu score en una obsesión:
- paga siempre a tiempo;
- evita acercarte de forma habitual al límite;
- paga el saldo completo cuando puedas para evitar intereses;
- si vas a solicitar crédito pronto y tu utilización reportada es alta, considera pagar parte del saldo antes del cierre del estado;
- revisa qué balances aparecen realmente en tu credit report;
- no abras ni cierres cuentas únicamente para perseguir un número.
Preguntas frecuentes
¿Cuál es el porcentaje ideal de credit utilization?
No existe un porcentaje universal perfecto. El CFPB recoge 30 % como una orientación habitual; FICO señala que una utilización más baja suele ser mejor y que mantenerse por debajo del 10 % puede ser favorable, pero no hay un umbral que garantice un score concreto.
¿0 % de utilización es malo?
No. No significa mal crédito. FICO sí señala que, en algunos casos, mostrar una utilización muy baja puede aportar algo más de información al modelo que tener todas las cuentas reportando cero.
¿Debo dejar 1 % sin pagar?
No necesitas mantener deuda ni pagar intereses. Un saldo pequeño puede aparecer reportado antes de que tú pagues la factura completamente.
¿Pagar antes de la fecha de vencimiento baja la utilización?
Depende de cuándo se realice el pago respecto de la fecha de reporte. En muchas tarjetas, pagar antes del cierre del estado puede reducir el saldo que termina siendo reportado.
¿La utilización afecta únicamente las tarjetas?
La credit utilization ratio utilizada comúnmente en este contexto se refiere principalmente a cuentas revolving, especialmente tarjetas de crédito. Los préstamos a plazos se evalúan de otra manera dentro de los modelos.
Qué debes recordar
- Utilización = saldo reportado ÷ límite disponible.
- Una utilización elevada puede reducir tu score.
- 30 % es una referencia, no una línea mágica.
- En general, una utilización más baja suele ser mejor.
- No necesitas pagar intereses ni mantener deuda.
- El saldo reportado puede ser diferente del saldo actual que ves en la aplicación bancaria.
- Revisa tanto la utilización total como la de tarjetas individuales.
Fuentes principales consultadas
- CFPB: Understand your credit score.
- CFPB: How do I get and keep a good credit score?
- CFPB: How to rebuild your credit.
- CFPB: Does it hurt my credit to close a credit card?
- FICO / myFICO: What Should My Credit Utilization Ratio Be?
- FICO / myFICO: Understanding Accounts That May Affect Your Credit Utilization Ratio.
- FICO / myFICO: How FICO scores look at credit card limits.
- FICO / myFICO: You Don’t Need to Carry Credit Card Balances to Improve Your FICO Scores.
Contenido educativo e informativo. No constituye asesoramiento financiero, crediticio o legal personalizado. El efecto de la utilización depende del modelo de scoring y del perfil individual.