Guía para hispanohablantes en Estados Unidos · Credit report
Tu credit report es el documento que reúne buena parte de tu historial crediticio en Estados Unidos: cuentas, saldos, límites, pagos, collections, consultas y otra información que pueden utilizar prestamistas y modelos de scoring.
El problema es que muchas personas miran únicamente el número del credit score y no revisan el documento que está detrás. Y ahí pueden aparecer errores que afecten una solicitud de tarjeta, auto loan, hipoteca o alquiler.
- Tu credit report no es lo mismo que tu credit score.
- Revisa datos personales, cuentas, límites, saldos, historial de pagos, collections e inquiries.
- Busca cuentas que no reconozcas, pagos atrasados incorrectos, duplicados y límites o balances equivocados.
- Equifax, Experian y TransUnion pueden tener información diferente.
- Puedes solicitar tus informes gratuitamente mediante AnnualCreditReport.com.
- Actualmente los tres grandes bureaus permiten solicitar informes online gratuitos cada semana.
- Si encuentras un error, normalmente conviene disputarlo con el bureau y con la empresa que proporcionó la información.
Qué es un credit report
El Consumer Financial Protection Bureau (CFPB) define el credit report como un documento con información sobre tu actividad crediticia y tu situación actual, incluyendo historial de préstamos y estado de tus cuentas.
Los tres grandes credit bureaus nacionales son Equifax, Experian y TransUnion.
No debes asumir que los tres informes son idénticos. Un acreedor puede reportar a uno, dos o los tres bureaus, y también puede existir una diferencia temporal en la fecha de actualización.
Si quieres entender cómo esos datos terminan convirtiéndose en una puntuación, consulta nuestra guía sobre qué es el credit score en Estados Unidos.
Credit report vs credit score
Son conceptos relacionados, pero distintos:
- Credit report: contiene la información y el historial.
- Credit score: es un número calculado por un modelo utilizando información del report.
Por eso corregir un dato equivocado en tu report puede terminar afectando tu score, aunque el resultado exacto dependerá del modelo y del resto de tu archivo.
Cómo conseguir tus credit reports gratis
El sitio autorizado para solicitar los informes gratuitos de Equifax, Experian y TransUnion es AnnualCreditReport.com.
El CFPB señala que actualmente los tres grandes bureaus permiten solicitar online informes gratuitos con frecuencia semanal.
Consultar tu propio informe no reduce tu credit score. Es una soft inquiry.
Si quieres entender esa diferencia, consulta nuestra guía sobre hard inquiry vs soft inquiry.
No todos los credit reports tienen el mismo diseño
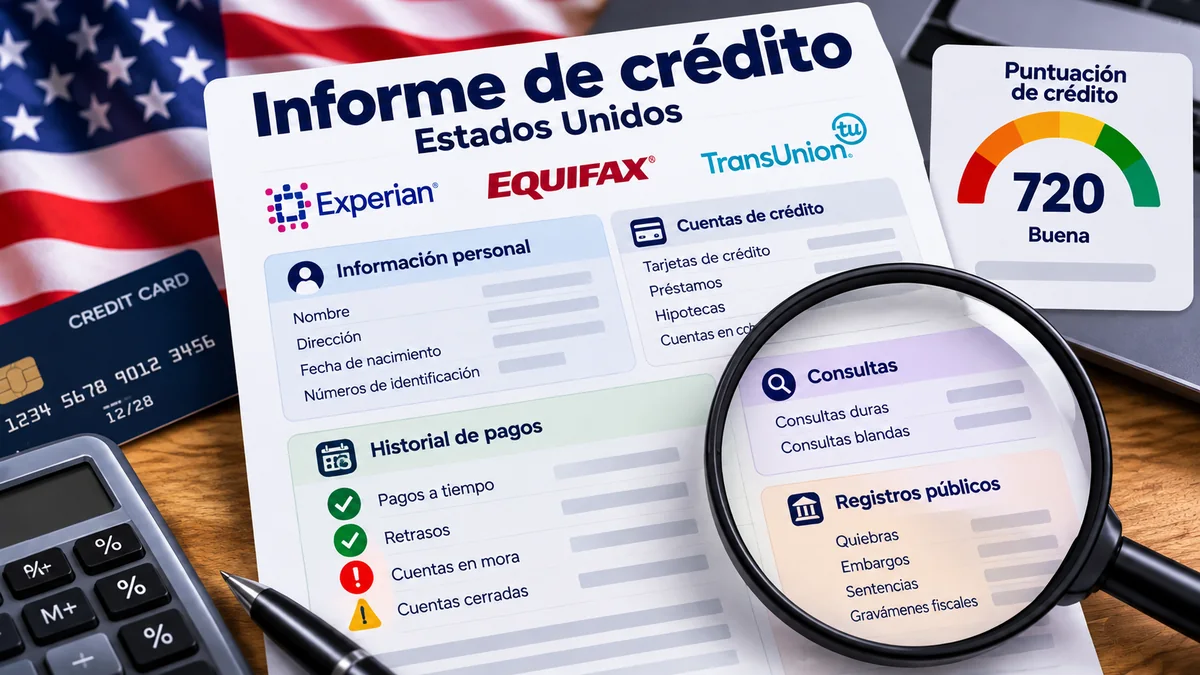
Equifax, Experian y TransUnion utilizan formatos diferentes, pero normalmente encontrarás varios bloques principales:
- información personal;
- cuentas de crédito;
- historial y estado de pagos;
- collections u otra información negativa cuando corresponda;
- determinados registros públicos, como bancarrotas, cuando sean reportables;
- credit inquiries.
1. Revisa tu información personal
Comprueba:
- nombre y variantes de tu nombre;
- dirección actual;
- direcciones anteriores;
- fecha de nacimiento;
- teléfonos;
- datos de identificación que aparezcan parcialmente mostrados.
Una dirección antigua correcta no es necesariamente un error. Lo preocupante es una dirección donde nunca has vivido o información que parece pertenecer a otra persona.
El CFPB advierte que los archivos de personas con nombres similares pueden mezclarse. A esto se le conoce como mixed file.
2. Revisa cada cuenta una por una
La sección de cuentas, a veces llamada accounts o tradelines, suele ser la parte más importante.
Para cada tarjeta o préstamo revisa:
- nombre del acreedor;
- tipo de cuenta;
- fecha de apertura;
- estado: abierta o cerrada;
- límite de crédito o monto original del préstamo;
- saldo reportado;
- historial de pagos;
- fecha de último reporte;
- si apareces como titular, co-titular o authorized user cuando corresponda.
3. Compara límites y saldos
En tarjetas revolving, un límite incorrecto puede alterar la utilización que aparece en tu archivo.
Ejemplo:
- límite real: $5.000;
- saldo: $1.000;
- utilización real: 20 %.
Si el report mostrara por error un límite de solo $2.000, esa misma deuda parecería representar un 50 % de utilización.
Para entender cómo influye este porcentaje, consulta nuestra guía sobre credit utilization en Estados Unidos.
Un saldo diferente del que ves hoy en la aplicación bancaria no significa automáticamente que exista un error. Los acreedores reportan periódicamente y el report puede mostrar el último saldo informado.
4. Revisa el historial de pagos
Los pagos atrasados pueden afectar seriamente un credit score, así que esta sección merece especial atención.
Comprueba que:
- los meses pagados a tiempo aparecen correctamente;
- no existan atrasos de 30, 60 o 90 días que nunca ocurrieron;
- la fecha del último pago sea razonable;
- una cuenta regularizada no siga mostrando un estado incorrecto.
5. Comprueba cuentas cerradas
Una cuenta cerrada no desaparece necesariamente de inmediato de tu credit report. Puede seguir formando parte de tu historial.
Lo que debes verificar es que el estado sea correcto: si la cerraste, debe aparecer cerrada; si quedó en cero, no debería mostrar una deuda incorrecta.
6. Revisa las collections
Si una deuda fue enviada a una agencia de cobro, puede aparecer como una collection account.
Comprueba:
- que reconoces la deuda;
- que el acreedor original tiene sentido;
- que el balance es correcto;
- que no aparece duplicada indebidamente;
- que las fechas son correctas.
Un nombre de empresa desconocido no significa automáticamente fraude: los acreedores pueden vender cuentas o utilizar agencias de cobranza con nombres diferentes.
7. Revisa las inquiries
El credit report también puede mostrar quién ha consultado tu archivo.
Busca especialmente las hard inquiries relacionadas con solicitudes de crédito. Si aparece una empresa que no reconoces, investiga antes de asumir fraude: puede tratarse del nombre legal del banco que financia una tarjeta o préstamo.
Pero una hard inquiry que realmente no autorizaste sí merece investigación.
8. Busca cuentas duplicadas
El CFPB identifica como error posible que la misma deuda aparezca más de una vez, incluso bajo nombres distintos.
Si ves registros aparentemente duplicados, compara:
- números de cuenta;
- acreedor original;
- fechas;
- balances;
- estado de la deuda.
9. Comprueba fechas importantes
Revisa:
- fecha de apertura;
- fecha de cierre;
- último pago;
- fecha de actualización;
- fecha de primera morosidad cuando corresponda.
Una fecha incorrecta puede alterar la forma en que se interpreta una cuenta y cuánto tiempo puede permanecer determinada información negativa.
Cuánto tiempo puede aparecer información negativa
El CFPB señala que la mayoría de la información negativa puede permanecer en el report durante hasta siete años, aunque algunos tipos pueden permanecer más tiempo.
Eso no significa que cualquier registro negativo deba eliminarse solo porque perjudica tu score. Si la información es actual, verificable y correcta, normalmente no puede borrarse simplemente por ser negativa.
Desconfía de empresas que prometen eliminar legalmente toda información negativa correcta a cambio de dinero.
Errores comunes que debes buscar
Entre los errores que el CFPB recomienda comprobar están:
- nombre, teléfono o dirección incorrectos;
- cuentas de otra persona;
- cuentas creadas por identity theft;
- cuentas cerradas reportadas como abiertas;
- authorized user reportado como propietario;
- pagos reportados como atrasados cuando fueron puntuales;
- fecha de pago, apertura o primera morosidad incorrecta;
- la misma deuda mostrada más de una vez;
- balance incorrecto;
- límite de crédito incorrecto.
Señales que pueden indicar identity theft
Presta especial atención si encuentras:
- una tarjeta que nunca solicitaste;
- un préstamo que no reconoces;
- una dirección donde nunca viviste;
- hard inquiries que no puedes relacionar con ninguna solicitud;
- balances de cuentas que no son tuyas.
Si sospechas robo de identidad, utiliza IdentityTheft.gov, el recurso oficial de la Federal Trade Commission.
Qué hacer si encuentras un error
El CFPB recomienda disputar la información incorrecta con:
- el credit bureau que muestra el error;
- la empresa que proporcionó la información, conocida como furnisher.
La disputa debe explicar qué dato está mal, por qué consideras que es incorrecto y qué corrección solicitas. Incluye copias de los documentos que respalden tu posición.
Si envías una disputa por correo, puedes utilizar certified mail y solicitar comprobante de recepción para conservar evidencia.
Cuánto tarda una disputa
Según la guía del CFPB, los furnishers generalmente deben investigar y responder dentro de 30 días desde que reciben la disputa.
Si la información resulta incorrecta o no puede verificarse, debe actualizarse o eliminarse según corresponda. Si no estás de acuerdo con el resultado, puedes pedir que se añada una breve declaración de disputa a tu archivo y, cuando proceda, presentar una queja ante el CFPB.
Cómo revisar un credit report en 10 minutos
- Identidad: nombre y direcciones.
- Cuentas: confirma que todas sean tuyas.
- Estado: abiertas, cerradas y authorized user.
- Pagos: busca atrasos incorrectos.
- Balances y límites: comprueba cifras.
- Collections: confirma que reconoces las deudas.
- Inquiries: revisa solicitudes recientes.
- Duplicados: identifica cuentas repetidas.
- Fechas: apertura, cierre y morosidad.
- Anota cualquier anomalía antes de iniciar una disputa.
¿Debes revisar los tres bureaus?
Sí, especialmente si vas a solicitar financiación importante o sospechas un error.
Una cuenta puede aparecer en Experian pero no en TransUnion, o actualizarse primero en Equifax. Revisar un solo report no garantiza que estés viendo toda la información disponible.
Cuándo conviene revisar tu credit report
El CFPB recomienda revisarlo al menos una vez al año. También tiene sentido hacerlo:
- antes de solicitar una hipoteca;
- antes de financiar un auto;
- antes de solicitar una tarjeta importante;
- si te rechazan crédito inesperadamente;
- si sospechas fraude;
- si estás reconstruyendo tu historial.
Si todavía estás empezando, consulta nuestra guía sobre cómo construir crédito desde cero en Estados Unidos.
Preguntas frecuentes
¿Mi credit report incluye mi FICO Score?
No necesariamente. Credit report y credit score son productos diferentes.
¿Pedir mi propio report baja mi score?
No. Revisar tu propio credit report es una soft inquiry y no afecta tus scores.
¿Por qué mis tres reports pueden ser diferentes?
Porque los acreedores no tienen obligación de reportar exactamente la misma información a los tres bureaus y las fechas de actualización pueden variar.
¿Una cuenta cerrada debe desaparecer inmediatamente?
No. Puede seguir formando parte de tu historial; lo importante es que su estado y demás datos sean correctos.
¿Puedo borrar información negativa correcta?
En general, no únicamente porque sea negativa. La información negativa correcta puede permanecer durante el periodo permitido por la ley.
¿Dónde puedo revisar mis reports gratuitamente?
El sitio autorizado es AnnualCreditReport.com.
Qué debes recordar
- Revisa los tres bureaus, no solo uno.
- Comprueba identidad, cuentas, pagos, límites, saldos, collections e inquiries.
- Un saldo desactualizado no siempre es un error; una cuenta que nunca abriste sí requiere investigación.
- No todas las diferencias entre bureaus son errores.
- Disputar información incorrecta es un derecho y no necesitas pagar a una empresa para hacerlo.
- Si sospechas identity theft, actúa rápidamente.
Fuentes principales consultadas
- CFPB: What is a credit report?
- CFPB: Common credit report errors.
- CFPB: How do I dispute an error on my credit report?
- CFPB: When should I review my credit report?
- CFPB: Accurate negative information and credit repair.
- AnnualCreditReport.com: sitio oficial para solicitar los informes.
Contenido educativo e informativo. No constituye asesoramiento financiero, crediticio o legal personalizado. Las políticas de reporte y los formatos pueden variar entre agencias y acreedores.