Guía para hispanohablantes en Estados Unidos · Crédito y ahorro
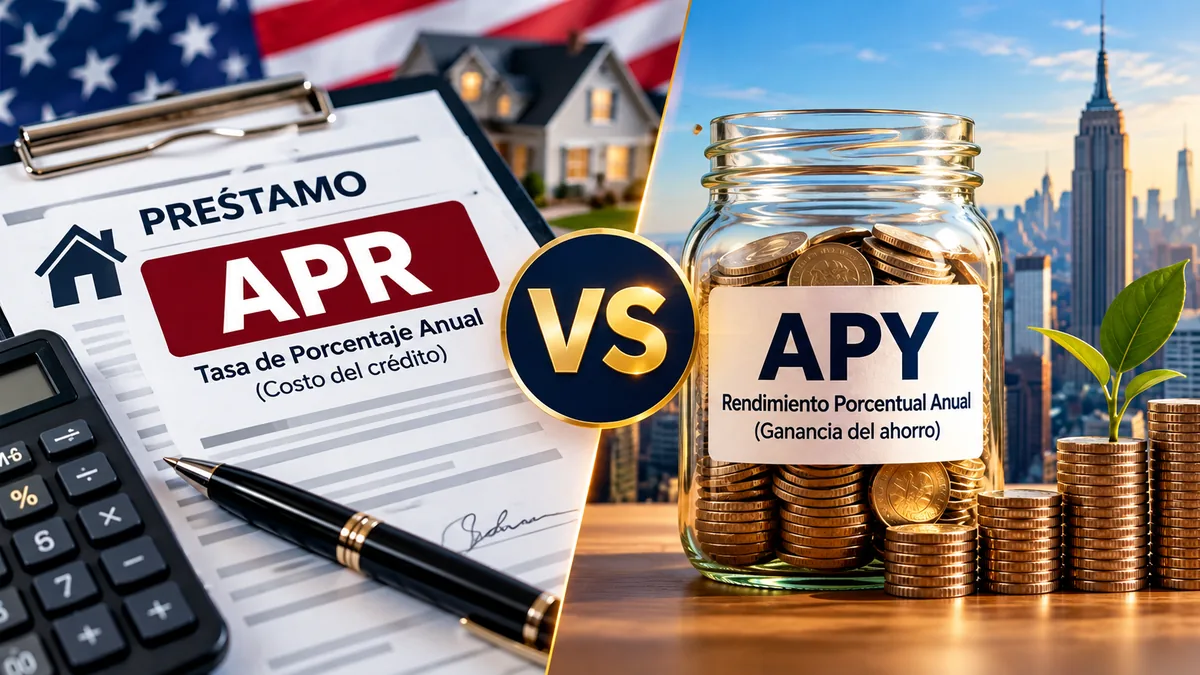
En Estados Unidos puedes encontrar dos porcentajes que se parecen mucho, pero significan cosas distintas: APR y APY. Una tarjeta puede anunciar un 24,99 % APR mientras una cuenta de ahorro ofrece un 4,50 % APY. Los dos son porcentajes anuales, pero responden a preguntas opuestas.
APR ayuda a entender cuánto cuesta pedir dinero prestado. APY ayuda a entender cuánto puede rendir el dinero que depositas. Confundirlos puede hacer que una oferta parezca mejor de lo que realmente es.
- APR significa Annual Percentage Rate y se usa principalmente para expresar el coste anual del crédito.
- APY significa Annual Percentage Yield y expresa el rendimiento anual de una cuenta teniendo en cuenta la capitalización de intereses.
- Si comparas préstamos similares, normalmente te interesa un APR más bajo.
- Si comparas cuentas de ahorro similares, normalmente te interesa un APY más alto.
- Ninguno de los dos porcentajes sustituye la revisión de comisiones, plazos, condiciones promocionales y requisitos de saldo.
Qué significa APR
APR es la abreviatura de Annual Percentage Rate, o tasa porcentual anual. La Regulation Z, que implementa la Truth in Lending Act, utiliza el APR como una medida anual del coste del crédito.
En un préstamo cerrado, como muchos préstamos personales, de automóvil o hipotecas, el APR suele ser una medida más amplia que la tasa de interés simple porque puede incorporar determinados cargos financieros asociados al crédito.
El Consumer Financial Protection Bureau (CFPB) explica que la tasa de interés representa el coste de pedir prestado el principal, mientras que el APR puede reflejar esa tasa más cargos adicionales asociados al préstamo.
APR en una tarjeta de crédito
En una tarjeta, el APR expresa la tasa anual aplicada al saldo según las condiciones de la cuenta. Una misma tarjeta puede tener varios APR:
- APR para compras;
- APR para transferencias de saldo;
- APR para adelantos de efectivo;
- APR promocional durante un periodo limitado;
- en algunos casos, un APR de penalización.
Eso no significa que el APR sea el único coste de la tarjeta. Puede haber cuota anual, cargo por transferencia de saldo, comisión por transacción en el extranjero u otros cargos que deben revisarse por separado.
Además, en muchas tarjetas puedes evitar los intereses de las compras si pagas el saldo completo dentro del periodo de gracia y antes de la fecha de vencimiento. Por eso, una tarjeta con un APR elevado no necesariamente genera intereses para una persona que paga siempre el saldo completo, aunque otros cargos sí pueden existir.
Si quieres entender primero cómo funciona una tarjeta, puedes consultar nuestra guía sobre cómo funcionan las tarjetas de crédito.
Qué significa APY
APY significa Annual Percentage Yield, o rendimiento porcentual anual. En Estados Unidos se utiliza en cuentas de depósito como cuentas de ahorro, cuentas money market y certificados de depósito (CD).
La Regulation DD, que implementa la Truth in Savings Act, exige divulgaciones estandarizadas para ayudar a los consumidores a comparar cuentas de depósito. Entre esos datos están el APY, la tasa de interés, los requisitos de saldo mínimo y las comisiones.
La diferencia importante es que el APY refleja el efecto de la capitalización: no solo la tasa que paga la cuenta, sino también con qué frecuencia los intereses se incorporan al saldo y empiezan a generar nuevos intereses.
Ejemplo sencillo de APY
Imagina una cuenta hipotética con una tasa nominal anual del 5,00 % y capitalización mensual. Aplicando la capitalización durante doce meses, su APY sería aproximadamente 5,12 %.
Si mantuvieras 10.000 dólares durante un año completo, sin retiros ni aportaciones, con esa tasa constante, el rendimiento matemático sería de aproximadamente 511,62 dólares antes de impuestos y de cualquier comisión aplicable.
Es solo un ejemplo educativo, no una tasa bancaria actual. En una cuenta con tasa variable, el banco puede modificar la tasa y el resultado real cambiaría.
APR vs APY: la diferencia en una tabla
| Concepto | APR | APY |
|---|---|---|
| Qué significa | Annual Percentage Rate | Annual Percentage Yield |
| Para qué se usa | Crédito y préstamos | Cuentas de depósito y ahorro |
| Qué intenta mostrar | Coste anual del crédito | Rendimiento anual del depósito |
| Capitalización | Depende del producto y de las reglas de cálculo; no debe interpretarse como el equivalente directo del APY | La frecuencia de capitalización forma parte del cálculo |
| En general conviene | Más bajo, al comparar productos equivalentes | Más alto, al comparar cuentas equivalentes |
| Qué revisar además | Comisiones, plazo, pagos, tasa variable, promociones | Comisiones, saldo mínimo, límites, tasa variable, plazo del CD |
APR no es lo mismo que tasa de interés
Esta diferencia aparece mucho al financiar un automóvil o una vivienda.
La tasa de interés indica el precio aplicado al dinero prestado. El APR intenta expresar de forma más amplia el coste anual del crédito e incluye ciertos cargos que forman parte de la financiación.
Por eso dos préstamos pueden anunciar la misma tasa de interés y terminar mostrando APR diferentes si sus cargos financieros no son iguales.
En una hipoteca, por ejemplo, el CFPB señala que el APR puede incorporar la tasa de interés, puntos, cargos del mortgage broker y otros costes asociados. Por eso el APR de una hipoteca suele ser superior a su tasa de interés.
Para profundizar en la diferencia entre tasa nominal y coste real puedes ver nuestra guía sobre cuánto cuesta realmente un préstamo.
APY tampoco es lo mismo que tasa de interés
Una cuenta puede indicar una tasa de interés y un APY ligeramente superior. La diferencia aparece porque el APY incorpora el efecto de reinvertir los intereses generados durante el año.
Cuanto más frecuente sea la capitalización, mayor puede ser la diferencia entre una tasa nominal y el APY, manteniendo todo lo demás igual.
Pero un APY alto no significa automáticamente que la cuenta sea la mejor. Una comisión mensual, un requisito de saldo mínimo, un límite sobre la cantidad que recibe la tasa anunciada o una penalización por retirar un CD antes del vencimiento pueden cambiar la decisión.
¿Se puede comparar directamente APR con APY?
No. Sería comparar dos caras diferentes del sistema financiero.
El APR se diseñó para ayudarte a evaluar el coste de usar dinero ajeno. El APY ayuda a evaluar el rendimiento de tu propio dinero depositado.
Un 20 % APR y un 5 % APY no significan que exista una diferencia financiera directa de 15 puntos porcentuales. Son medidas utilizadas para productos distintos y bajo reglas de cálculo diferentes.
Tres ejemplos para entender cuándo mirar cada uno
1. Estás comparando dos préstamos para un automóvil
Si tienen un monto y un plazo comparables, mirar el APR te ayuda a comparar mejor el coste financiero que fijarte únicamente en la tasa de interés anunciada.
Después debes revisar también el pago mensual, el importe total financiado, el plazo y cualquier condición adicional.
2. Estás eligiendo una cuenta de ahorro
El APY es la referencia más útil para comparar el rendimiento que puede generar el depósito si las condiciones son equivalentes.
Después debes comprobar si la tasa es variable, si existe saldo mínimo, si hay comisiones y si el APY se aplica a todo el saldo o solo a determinados niveles.
3. Estás comparando tarjetas de crédito
El APR de compras importa especialmente si existe la posibilidad de mantener un saldo de un mes a otro. Pero no basta con mirar un solo número: revisa si existe APR promocional, cuándo termina, qué APR se aplicará después y qué comisiones tiene la tarjeta.
Tu perfil de crédito también puede influir en las condiciones que te ofrecen. Si estás construyendo historial en Estados Unidos, consulta qué es el credit score y cómo funciona y nuestra guía sobre los rangos del FICO Score.
Errores frecuentes al comparar APR y APY
- Elegir el préstamo con el pago mensual más bajo sin mirar el plazo. Un plazo más largo puede reducir la cuota y aumentar el coste total.
- Confundir una tasa promocional con la tasa permanente. Un 0 % APR puede durar solo un periodo determinado.
- Suponer que el APR incluye absolutamente todos los cargos. El tratamiento depende del producto; en tarjetas existen comisiones que se muestran separadamente.
- Elegir una cuenta solo por el APY más alto. Las comisiones, saldos mínimos y límites pueden reducir la ventaja.
- Suponer que un APY variable durará todo el año. Si la tasa cambia, el rendimiento real también cambia.
- Comparar productos con plazos o condiciones muy diferentes. El porcentaje anual ayuda, pero no elimina todas las diferencias contractuales.
Cómo comparar una oferta paso a paso
- Si vas a pedir prestado: compara APR con APR entre productos similares.
- Si vas a ahorrar: compara APY con APY entre cuentas similares.
- Revisa el plazo. Un préstamo a tres años y otro a seis años no generan el mismo coste total solo porque uno tenga un APR menor.
- Lee las comisiones. Tanto crédito como depósitos pueden incluir costes que afecten el resultado.
- Comprueba si la tasa es fija, variable o promocional.
- Mira los requisitos. Algunas cuentas exigen saldo mínimo, depósitos directos u otras condiciones para obtener el APY anunciado.
- No decidas por un solo porcentaje. Usa APR o APY como punto de comparación y después revisa el contrato completo.
Preguntas frecuentes
¿Un APR más bajo siempre es mejor?
En igualdad de condiciones, un APR más bajo normalmente indica un coste anual de crédito menor. Pero debes comparar préstamos con características similares y revisar plazo, cargos, pagos y coste total.
¿Un APY más alto siempre es mejor?
En igualdad de condiciones, un APY más alto ofrece mayor rendimiento potencial. Sin embargo, una cuenta puede tener comisiones, requisitos de saldo o una tasa variable que modifiquen el resultado real.
¿El APY incluye las comisiones de la cuenta?
El APY refleja el interés y la capitalización según las reglas de Regulation DD. No debes asumir que una comisión mensual está descontada del porcentaje anunciado. Revisa siempre el calendario de cargos de la cuenta.
¿El APR de una tarjeta incluye la cuota anual?
No conviene asumirlo. El CFPB trata los APR y las comisiones de las tarjetas como elementos de precio que deben revisarse conjuntamente. Una tarjeta puede tener un APR competitivo y, al mismo tiempo, cobrar una cuota anual u otras comisiones.
¿Por qué el APY puede ser mayor que la tasa de interés?
Porque el APY incorpora el efecto de la capitalización. Los intereses que se añaden al saldo pueden generar nuevos intereses durante el mismo año.
Qué debes recordar
- APR = coste del crédito.
- APY = rendimiento del depósito.
- Para préstamos similares, un APR menor suele ser preferible.
- Para cuentas similares, un APY mayor suele ser preferible.
- El APR no sustituye la revisión de todas las comisiones.
- El APY no garantiza que una tasa variable permanezca igual durante un año.
- Compara siempre productos equivalentes y lee las condiciones completas.
Si además estás empezando a crear historial crediticio, consulta nuestra guía sobre cómo construir crédito desde cero en Estados Unidos.
Fuentes principales consultadas
- CFPB: What is the difference between a loan interest rate and the APR?
- CFPB: Credit cards key terms
- CFPB: Mortgage interest rate vs APR
- CFPB — Regulation Z: Determination of annual percentage rate
- CFPB — Regulation DD: Truth in Savings
- CFPB — Regulation DD: Advertising and APY disclosures
- CFPB: Annual Percentage Yield calculation
Contenido educativo e informativo. No constituye asesoramiento financiero, crediticio, fiscal o legal personalizado. Las condiciones de préstamos, tarjetas y cuentas pueden variar según la entidad y el producto.