Actualizado: 29 de septiembre de 2026.
Hay días en los que los mercados parecen contradecirse. El petróleo sube, los rendimientos de los bonos estadounidenses alcanzan niveles que no se veían desde hace casi dos décadas y, al mismo tiempo, el oro sigue cerca de mínimos de varias semanas.
No es que el mercado haya dejado de preocuparse por Oriente Medio. El problema es que ahora hay otra fuerza compitiendo con el oro: unos tipos de interés y unos rendimientos de los bonos cada vez más altos.
La cadena que ayuda a entender el movimiento es sencilla:
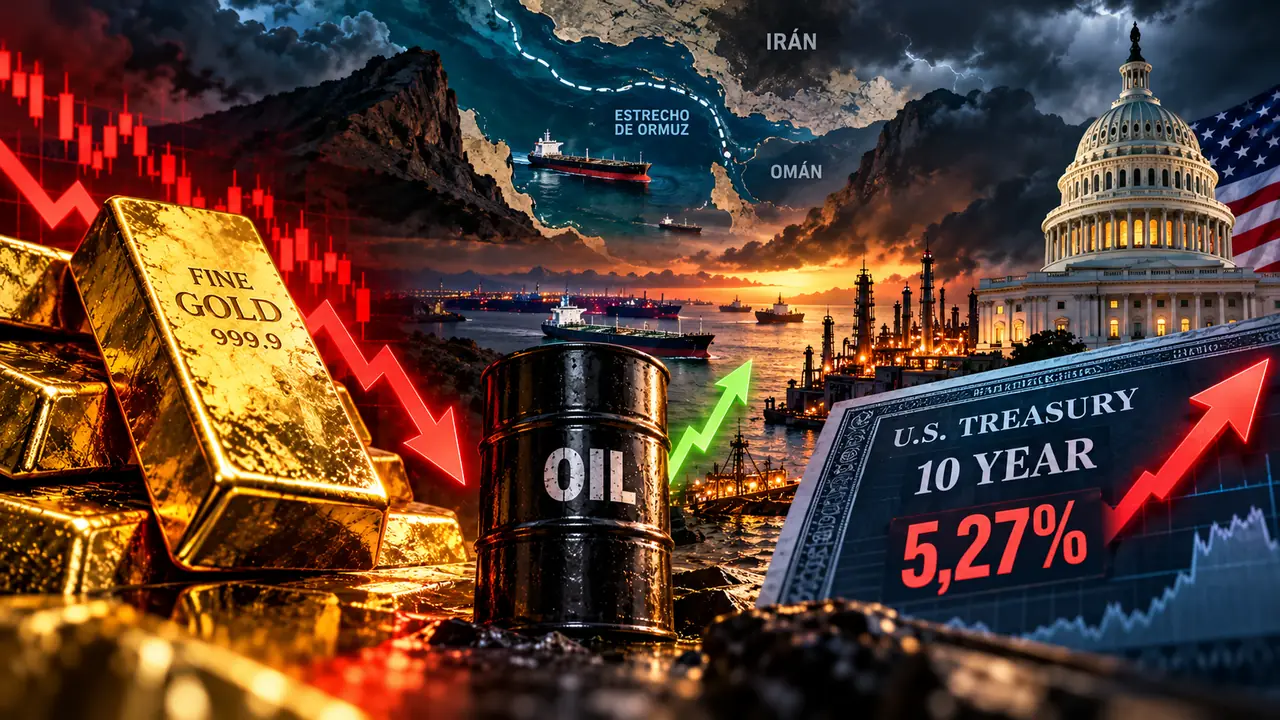
Ormuz → petróleo → inflación → Reserva Federal → bonos → dólar → oro.

El oro sigue bajo presión
El oro al contado se movía este 29 de septiembre alrededor de 4.130 dólares por onza, todavía cerca de su nivel más bajo desde comienzos de agosto. Reuters situaba el metal en 4.130,58 dólares durante la sesión, mientras los inversores seguían aumentando sus apuestas por una política monetaria más restrictiva en Estados Unidos.
Según esa misma referencia, el mercado asignaba aproximadamente un 72,5% de probabilidad a una subida de tipos de 25 puntos básicos en octubre, frente al 57,6% una semana antes. Esa cifra cambia continuamente y no representa una decisión de la Reserva Federal.
La razón por la que esto importa para el oro es simple: el oro no paga intereses. Cuando los bonos y otros activos de renta fija ofrecen rendimientos elevados, mantener oro tiene un coste de oportunidad mayor.
Los bonos estadounidenses ya están por encima del 5%
El movimiento más importante de las últimas sesiones está en el mercado de deuda. El rendimiento del Treasury estadounidense a diez años llegó este martes a superar el 5,27%, un máximo de aproximadamente 19 años, según Reuters.
Para ponerlo en perspectiva, la curva oficial del Tesoro estadounidense mostraba un rendimiento del 10 años del 5,17% el 25 de septiembre, frente al 4,96% apenas cuatro días antes.
Cuando un bono respaldado por el Gobierno de Estados Unidos ofrece más del 5%, la comparación cambia para prácticamente todos los demás activos. Una empresa que emite deuda tiene que ofrecer más rendimiento. Una acción tiene que justificar su riesgo. Y el oro compite contra un activo que, a diferencia de él, sí genera intereses.
Si quieres entender mejor ese mecanismo, puedes ampliar con nuestra guía sobre qué es el rendimiento de un bono y por qué cambia.
El petróleo vuelve a poner la inflación en el centro
La otra pieza está en la energía. El Brent rondaba los 107 dólares por barril este martes, mientras los mercados seguían pendientes de Oriente Medio y del riesgo sobre el suministro.
El petróleo importa mucho más allá de lo que cuesta llenar el depósito. Está presente, directa o indirectamente, en el transporte de mercancías, la aviación, la agricultura, los fertilizantes, la petroquímica y una parte importante de la logística mundial.
Cuando la energía permanece cara durante suficiente tiempo, parte de esos costes puede trasladarse a otros bienes y servicios. Eso vuelve a poner la inflación en el centro del debate.
La Fed ya ha subido los tipos
La Reserva Federal elevó en septiembre el rango objetivo de los fondos federales en 25 puntos básicos, hasta el 3,75%-4,00%. En su comunicado oficial, el FOMC señaló que la actividad económica seguía expandiéndose a un ritmo sólido y que la inflación permanecía elevada.
Ese contexto explica por qué el encarecimiento del petróleo es especialmente incómodo. Si los costes energéticos mantienen la inflación alta, el mercado puede esperar tipos más elevados durante más tiempo o incluso nuevas subidas.
Conviene separar expectativas de decisiones: que los futuros asignen una probabilidad elevada a una subida no significa que la Fed ya la haya decidido.
Todo vuelve al estrecho de Ormuz
Para entender por qué el petróleo sigue siendo tan sensible hay que mirar al estrecho de Ormuz. Según la Administración de Información Energética de Estados Unidos (EIA), durante la primera mitad de 2025 atravesaron el estrecho aproximadamente 20,9 millones de barriles diarios de petróleo, equivalentes a cerca del 20% del consumo mundial de líquidos derivados del petróleo.
Además, las rutas alternativas no tienen capacidad suficiente para sustituir por completo ese volumen si se produjera una interrupción severa.
Por eso una noticia sobre Ormuz puede terminar afectando al precio del petróleo, a las expectativas de inflación, a los tipos de interés y, unas horas después, al oro y a las bolsas.
La cadena que conecta Ormuz con el oro
La relación se entiende mejor si la seguimos paso a paso.
1. El petróleo sube. Un barril más caro aumenta los costes energéticos y logísticos.
2. Crece el riesgo de inflación. Si esos costes se mantienen, pueden trasladarse a otros bienes y servicios.
3. El mercado espera una Fed más restrictiva. Los inversores descuentan tipos más altos o elevados durante más tiempo.
4. Suben los rendimientos de los bonos. Los Treasury se vuelven relativamente más atractivos.
5. El dólar puede recibir apoyo. El índice dólar rondaba los 101,27 puntos este martes, cerca de máximos de dos meses, en un contexto de rendimientos estadounidenses más altos.
6. El oro queda atrapado. Por un lado recibe demanda como refugio; por el otro compite con bonos que pagan más intereses y con un dólar más fuerte.
Para entender mejor esa relación con la moneda estadounidense, puedes consultar nuestra guía sobre qué es el índice DXY y por qué Wall Street lo vigila.
¿Significa esto que el oro ha dejado de ser refugio?
No. Esa conclusión sería demasiado simple.
Un activo puede seguir funcionando como refugio a largo plazo y, al mismo tiempo, sufrir correcciones importantes cuando cambian los tipos de interés, el dólar o el posicionamiento de los inversores.
El precio del oro responde a varias fuerzas a la vez: tipos reales, expectativas de inflación, fortaleza del dólar, compras de bancos centrales, flujos de inversión y riesgo geopolítico.
Precisamente por eso también conviene entender qué son los tipos de interés reales y por qué importan.
El 5% en los bonos también llega a la economía real
El rendimiento del Treasury a diez años puede parecer algo lejano para quien no invierte en bonos, pero termina influyendo en muchas decisiones financieras.
Hipotecas y préstamos
Cuando sube el coste general de financiación, conseguir una nueva hipoteca o refinanciar deuda puede resultar más caro. No significa que cada movimiento del Treasury se traslade de forma automática a una hipoteca, pero sí cambia el entorno en el que bancos e inversores fijan precios.
Empresas
Las compañías que necesitan emitir bonos o renovar deuda también tienen que competir con el Treasury. Si el Gobierno estadounidense ofrece más del 5%, una empresa normalmente tendrá que ofrecer una rentabilidad superior para compensar el riesgo adicional.
Eso puede hacer que algunos proyectos de inversión dejen de resultar atractivos.
Bolsas
También afecta a la valoración de las acciones. Cuanto mayor es el rendimiento disponible en activos considerados de menor riesgo, mayor rentabilidad pueden exigir los inversores para mantener acciones.
Tres escenarios que conviene vigilar
1. Mejora de las negociaciones y normalización de Ormuz
Si aumenta el flujo de petróleo y disminuye el riesgo de interrupciones, la prima geopolítica del crudo podría reducirse. Eso aliviaría parte de la preocupación inflacionista y podría moderar las expectativas de nuevas subidas de tipos.
2. Estancamiento prolongado
No se produce una escalada importante, pero tampoco una solución clara. El petróleo permanece caro, la inflación tarda más en bajar y los mercados mantienen durante más tiempo la expectativa de tipos elevados.
Para familias y empresas puede ser el escenario más incómodo porque prolonga unas condiciones financieras restrictivas.
3. Nueva interrupción del suministro
Una reducción significativa de los flujos de energía a través de Ormuz podría provocar otra subida del petróleo. El oro podría recibir compras como refugio, pero al mismo tiempo aumentaría el temor a una inflación más persistente.
Eso explica por qué incluso en un escenario de mayor tensión la reacción del oro no tiene por qué ser lineal.
Las cuatro cifras que estamos siguiendo
- Petróleo Brent: alrededor de 107 dólares por barril este 29 de septiembre.
- Treasury estadounidense a diez años: por encima del 5,27% durante la sesión.
- Oro spot: alrededor de 4.130 dólares por onza.
- Expectativas de la Fed: aproximadamente 72,5% de probabilidad implícita de una subida de 25 puntos básicos en octubre al inicio de la jornada.
Son precios y probabilidades de mercado. Pueden cambiar rápidamente y no deben interpretarse como valores permanentes.
Lo importante no es una sola cifra
Es fácil mirar el petróleo, el oro o los bonos por separado. El problema aparece cuando todos empiezan a moverse al mismo tiempo.
Un estrecho situado entre Irán y Omán puede afectar al suministro de petróleo. El petróleo puede afectar a la inflación. La inflación cambia las expectativas sobre la Reserva Federal. La Fed cambia el precio del dinero. El precio del dinero mueve los bonos. Y esos bonos compiten directamente contra el oro y las acciones.
No estamos viendo mercados independientes. Estamos viendo una misma cadena económica manifestándose en diferentes activos.
Mientras los rendimientos estadounidenses permanezcan por encima del 5% y el petróleo siga en niveles elevados, esa relación seguirá siendo una de las claves para entender lo que está ocurriendo en los mercados.
Fuentes consultadas
- Reserva Federal — comunicado del FOMC del 16 de septiembre de 2026
- Reserva Federal — historial del rango objetivo de los fondos federales
- U.S. Treasury — curva diaria de rendimientos de 2026
- EIA — Strait of Hormuz y principales chokepoints del petróleo mundial
- Reuters — oro y expectativas sobre la Fed, 29 de septiembre de 2026
- Reuters — bonos, petróleo y mercados globales, 29 de septiembre de 2026
- Reuters — dólar y rendimientos estadounidenses, 29 de septiembre de 2026