
Archivo Explica · Actualizado: 22 de septiembre de 2026.
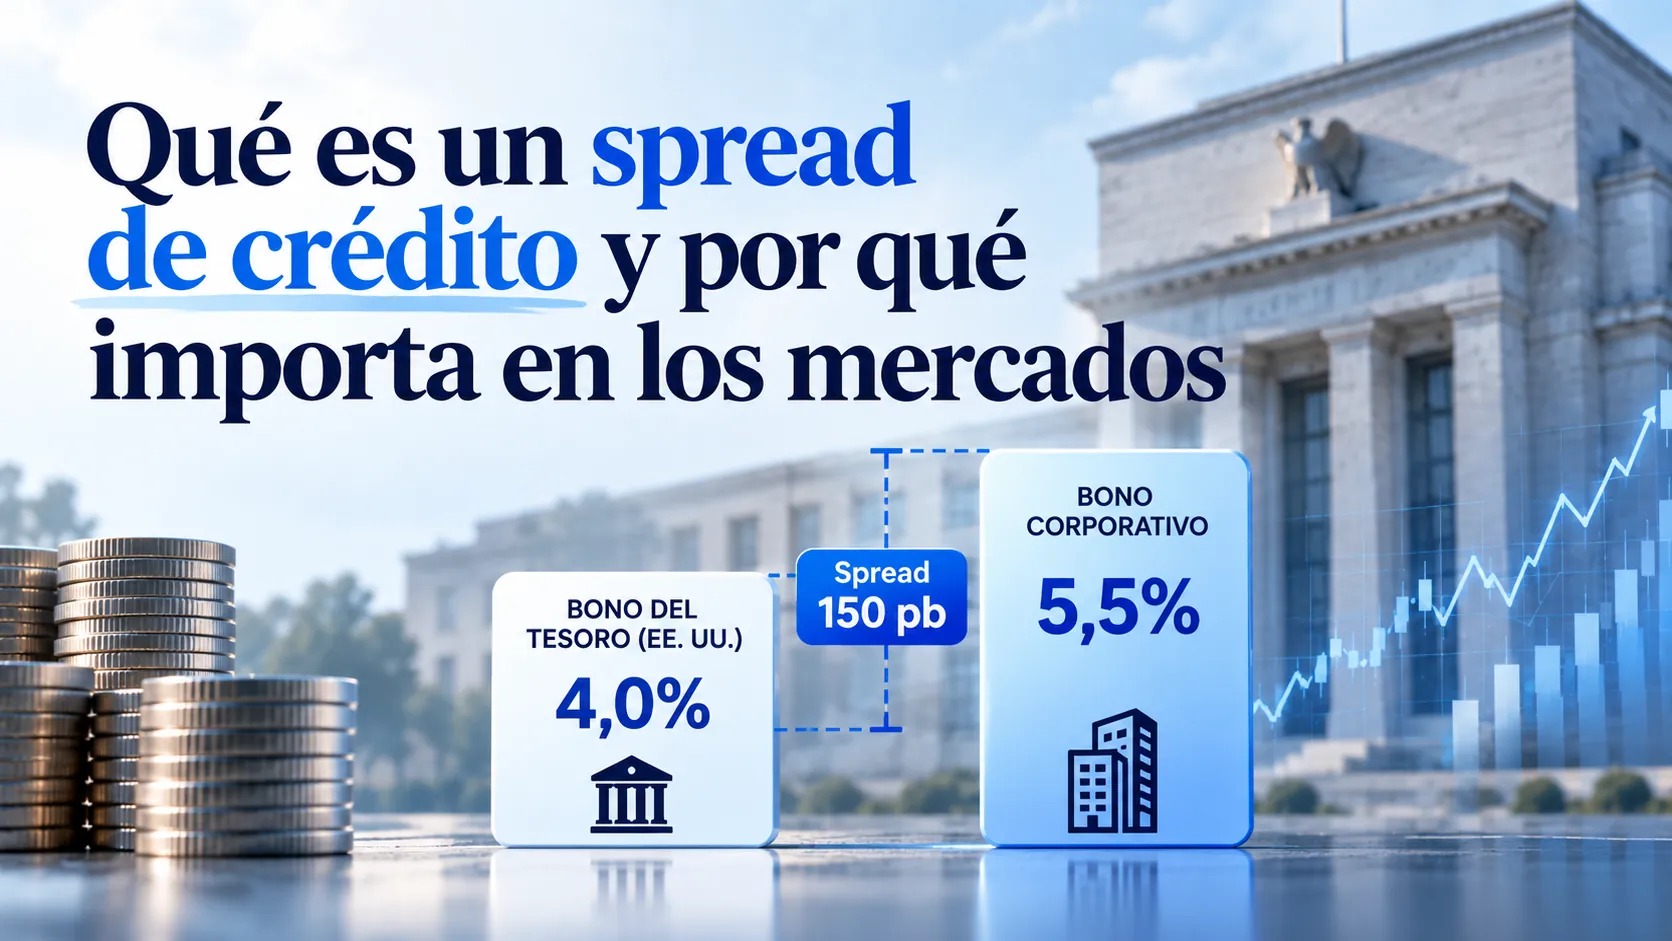
El spread de crédito es la diferencia entre el rendimiento de un bono con riesgo de crédito y el rendimiento de una referencia considerada más segura y comparable, normalmente un Treasury de vencimiento similar. Si el spread se amplía, el mercado exige más compensación por asumir riesgo; si se estrecha, exige menos.
Dos bonos pueden vencer dentro de diez años y ofrecer rendimientos muy distintos. Uno puede pagar cerca de lo que ofrece el Tesoro de Estados Unidos; otro puede necesitar ofrecer mucho más para convencer a los inversores.
La diferencia entre ambos rendimientos es una de las medidas más utilizadas para seguir el riesgo en los mercados de deuda: el spread de crédito.
La Reserva Federal describe los spreads corporativos precisamente como la diferencia entre los rendimientos de los bonos de empresas y los rendimientos de Treasuries de vencimiento comparable. Esa diferencia ayuda a separar una parte del rendimiento que viene del nivel general de tipos de otra que refleja riesgo de crédito, liquidez y apetito por riesgo.
Qué es exactamente un spread de crédito
Imagina dos bonos a diez años:
- un Treasury estadounidense con un rendimiento del 5%;
- un bono corporativo con un rendimiento del 6,5%.
La diferencia es de 1,5 puntos porcentuales, es decir, 150 puntos básicos.
Ese diferencial es el spread de crédito aproximado.
La fórmula sencilla sería:
spread de crédito ≈ yield del bono con riesgo − yield de referencia.
En el mercado estadounidense, la referencia suele ser la curva del Treasury porque se utiliza ampliamente como punto de comparación para deuda denominada en dólares.
Por qué se expresa en puntos básicos
Los spreads suelen expresarse en basis points o puntos básicos.
Un punto básico equivale a 0,01 puntos porcentuales.
- 50 puntos básicos = 0,50%.
- 100 puntos básicos = 1,00%.
- 250 puntos básicos = 2,50%.
Por eso cuando una noticia dice que “los spreads se ampliaron 30 puntos básicos”, no significa que el rendimiento haya subido 30%. Significa que la diferencia aumentó 0,30 puntos porcentuales.
Qué compensa realmente ese spread
Es tentador pensar que el spread representa únicamente la probabilidad de impago. No es tan simple.
El inversor puede exigir una prima adicional por varios motivos:
- Riesgo de crédito: posibilidad de que el emisor no pague intereses o principal.
- Pérdida esperada: cuánto podría perderse en caso de impago.
- Liquidez: dificultad para vender el bono rápidamente sin mover demasiado su precio.
- Aversion al riesgo: cuánto exige el mercado por asumir incertidumbre en ese momento.
- Características del bono: duración, opciones de rescate anticipado y estructura contractual.
La propia Reserva Federal utiliza incluso una medida llamada excess bond premium, que intenta separar parte de la prima de riesgo de crédito de las pérdidas esperadas por impago. Eso recuerda que un spread no es una lectura pura de “probabilidad de quiebra”.
Qué significa que los spreads se estrechen
Si un bono corporativo rinde 6,5% y el Treasury comparable 5%, el spread es 150 puntos básicos.
Si después el bono corporativo baja a 6% mientras el Treasury sigue en 5%, el spread pasa a 100 puntos básicos.
Decimos que el spread se ha estrechado.
Eso suele ser compatible con un entorno donde los inversores perciben menos riesgo o están más dispuestos a asumirlo. Puede ocurrir cuando:
- mejora la economía;
- bajan las expectativas de impago;
- aumenta la demanda de deuda corporativa;
- mejora la liquidez;
- sube el apetito por riesgo.
Pero un spread estrecho no significa que el riesgo haya desaparecido. Simplemente significa que el mercado exige menos compensación adicional en ese momento.
Qué significa que los spreads se amplíen
Si ese mismo spread pasa de 150 a 300 puntos básicos, decimos que se ha ampliado o ensanchado.
Eso suele indicar que los inversores están exigiendo una prima mayor por mantener deuda con riesgo.
Puede ocurrir por:
- deterioro económico;
- mayor riesgo de impago;
- problemas de liquidez;
- caídas bruscas de mercados;
- crisis bancarias o financieras;
- incertidumbre geopolítica;
- ventas forzadas y desapalancamiento.
En episodios de estrés, los spreads pueden ampliarse incluso aunque los rendimientos de los Treasuries estén cayendo, porque el dinero se mueve hacia activos considerados más seguros.
Investment grade y high yield no tienen el mismo spread
Las empresas con mejor calidad crediticia suelen pagar un diferencial menor.
Los bonos considerados investment grade pertenecen a emisores con calificaciones más altas. Los bonos high yield, también conocidos como especulativos o junk bonds, tienen más riesgo de crédito y normalmente necesitan ofrecer spreads mayores.
Por eso no tendría sentido comparar directamente el spread de una gran empresa muy sólida con el de una compañía altamente endeudada como si ambos mercados tuvieran el mismo perfil de riesgo.
Qué es un OAS
En análisis de bonos aparece con frecuencia la sigla OAS: option-adjusted spread.
Es una medida que intenta calcular el diferencial de rendimiento después de ajustar el efecto de determinadas opciones incorporadas en un bono, como la posibilidad de que el emisor lo amortice antes del vencimiento.
FRED publica, por ejemplo, series de ICE BofA donde el OAS se calcula frente a una curva spot del Treasury. Estas medidas son muy utilizadas porque permiten comparar grandes grupos de bonos con características diferentes de una forma más consistente.
Spread de crédito no es lo mismo que rendimiento total
Un bono corporativo puede rendir 7% y otro 5,5%, pero no podemos concluir que el primero sea automáticamente mejor.
Quizá esos 150 puntos básicos extra son la compensación que el mercado exige por una probabilidad de impago mucho mayor.
Por eso el yield debe analizarse junto al spread.
En Archivo Explica puedes revisar primero qué es el rendimiento de un bono, porque el spread se construye precisamente comparando rendimientos.
Por qué los spreads importan para la economía real
Cuando los spreads corporativos se amplían, a las empresas les resulta más caro financiarse respecto al gobierno.
Eso puede afectar decisiones como:
- emitir nueva deuda;
- refinanciar vencimientos;
- invertir en nuevas fábricas o centros de datos;
- comprar otras empresas;
- recomprar acciones;
- contratar trabajadores.
Si el coste de capital aumenta mucho, algunos proyectos dejan de ser rentables. Por eso un deterioro persistente de los spreads puede terminar trasladándose desde los mercados financieros hacia inversión y actividad económica.
Por qué Wall Street los vigila como señal de estrés
Los spreads reaccionan rápidamente a cambios en expectativas y riesgo.
La Reserva Federal los incluye de forma recurrente en su Financial Stability Report porque ayudan a evaluar cómo está valorando el mercado la deuda corporativa.
En mayo de 2026, la Fed señaló que los spreads de bonos corporativos seguían bajos frente a su historia, mientras que otros segmentos de crédito mostraban más tensión. Eso no convierte un nivel bajo en una garantía de estabilidad; simplemente describe cuánto riesgo adicional estaba exigiendo el mercado en ese momento.
Qué ocurrió en crisis pasadas
Durante episodios como 2008 o 2020, los spreads de crédito se ampliaron con fuerza.
La lógica es intuitiva: cuando aumenta el miedo a una recesión, problemas de liquidez o impagos, los inversores exigen una compensación mucho mayor para mantener deuda corporativa.
Al mismo tiempo, puede aumentar la demanda de Treasuries. Eso puede hacer bajar el rendimiento de la referencia mientras sube el rendimiento exigido a empresas riesgosas, ampliando todavía más el spread.
Spread de crédito y curva de tipos son señales distintas
La curva de tipos compara rendimientos de distintos vencimientos de deuda comparable.
El spread de crédito compara emisores con diferente riesgo, normalmente manteniendo un vencimiento similar.
Una curva invertida puede reflejar expectativas sobre política monetaria y crecimiento. Un spread corporativo amplio puede reflejar preocupación por crédito y riesgo empresarial.
Son señales relacionadas, pero no intercambiables.
Spread de crédito y tipos reales
Una empresa puede afrontar simultáneamente dos fuerzas:
- un Treasury con yield alto;
- un spread corporativo más amplio.
El coste final de financiación puede subir mucho si ambos componentes aumentan.
Y si además los tipos reales son elevados, las condiciones financieras pueden endurecerse todavía más.
Prima de riesgo soberana y spread de crédito no son exactamente lo mismo
En España y Europa, “prima de riesgo” suele utilizarse para comparar la rentabilidad de la deuda de un país con una referencia soberana, por ejemplo el bono español frente al Bund alemán.
Un spread de crédito corporativo compara normalmente deuda de empresas con una referencia considerada más segura.
La lógica general —medir un diferencial de rendimiento por riesgo— es similar, pero la intención y el mercado analizado son distintos.
Errores frecuentes al interpretar los spreads
- Creer que todo el spread es probabilidad de impago. También incorpora liquidez, aversión al riesgo y características del bono.
- Comparar bonos con vencimientos muy distintos. La referencia debe ser razonablemente comparable.
- Suponer que spread estrecho = ausencia de riesgo. Puede reflejar simplemente mucho apetito por riesgo.
- Mirar solo el yield del bono corporativo. Parte del movimiento puede venir del Treasury, no del riesgo de crédito.
- Confundir spread corporativo con prima de riesgo soberana. Están relacionados, pero responden a mercados distintos.
Qué mirar cuando los spreads empiezan a moverse
- ¿Qué segmento se mueve: investment grade o high yield?
- ¿Se amplía el spread porque cae el precio del bono corporativo o porque cambia la referencia?
- ¿Está aumentando el riesgo esperado de impago?
- ¿Hay problemas de liquidez?
- ¿El movimiento es aislado o coincide con estrés en bolsa, bancos y crédito?
- El spread mide rendimiento adicional frente a una referencia comparable.
- Un spread más amplio suele significar que el mercado exige más compensación por riesgo.
- No todo el spread es riesgo de impago: también influyen liquidez, estructura y apetito por riesgo.
Artículos relacionados
- Qué es el rendimiento de un bono (yield).
- Qué es la curva de tipos.
- Qué son los tipos de interés reales.
- Volver a Archivo Explica.
Fuentes oficiales y metodología
- Reserva Federal: Financial Stability Report, mayo de 2026.
- Reserva Federal: definición y uso de spreads corporativos frente a Treasuries comparables.
- FRED / Federal Reserve Bank of St. Louis: ICE BofA US Corporate Index Option-Adjusted Spread.
- Reserva Federal: recession risk y excess bond premium.
Contenido educativo e informativo. No constituye asesoramiento financiero ni una recomendación de compra o venta de bonos. Los spreads cambian con el mercado y deben interpretarse junto con vencimiento, calidad crediticia, liquidez y condiciones macroeconómicas.