
Archivo Explica · Actualizado: 22 de septiembre de 2026.
Quantitative easing (QE), o expansión cuantitativa, es una herramienta de política monetaria en la que un banco central compra grandes cantidades de activos —normalmente bonos— para reducir rendimientos de largo plazo, relajar las condiciones financieras y estimular la economía cuando bajar más los tipos oficiales resulta difícil o insuficiente.
Cuando un banco central baja su tipo oficial, intenta influir sobre el coste del dinero a corto plazo. Pero hay momentos en los que ese instrumento se acerca a su límite. Si los tipos ya están muy bajos y la economía sigue necesitando apoyo, algunos bancos centrales recurren a otra herramienta: comprar activos financieros a gran escala.
Eso es lo que conocemos como quantitative easing o QE.
Qué es exactamente el quantitative easing
La Reserva Federal describe el QE como compras de activos a gran escala, normalmente de bonos del Tesoro y valores respaldados por hipotecas, destinadas a reducir los tipos de interés de largo plazo y relajar las condiciones financieras.
El Banco Central Europeo también utiliza compras de activos como instrumento para influir sobre las condiciones financieras y acercar la inflación a su objetivo cuando los tipos convencionales no son suficientes.
Qué compra un banco central durante un QE
Depende del programa y del banco central.
La Reserva Federal ha comprado principalmente:
- bonos del Tesoro de Estados Unidos;
- deuda de agencias públicas;
- valores respaldados por hipotecas de agencias.
El BCE, por su parte, ha comprado distintos tipos de activos dentro de sus programas, incluidos:
- bonos soberanos;
- deuda de instituciones supranacionales europeas;
- bonos corporativos;
- covered bonds;
- asset-backed securities.
El objetivo no es simplemente acumular activos. Es modificar los precios y rendimientos del mercado para influir sobre la financiación de hogares y empresas.
Cómo funciona el QE paso a paso
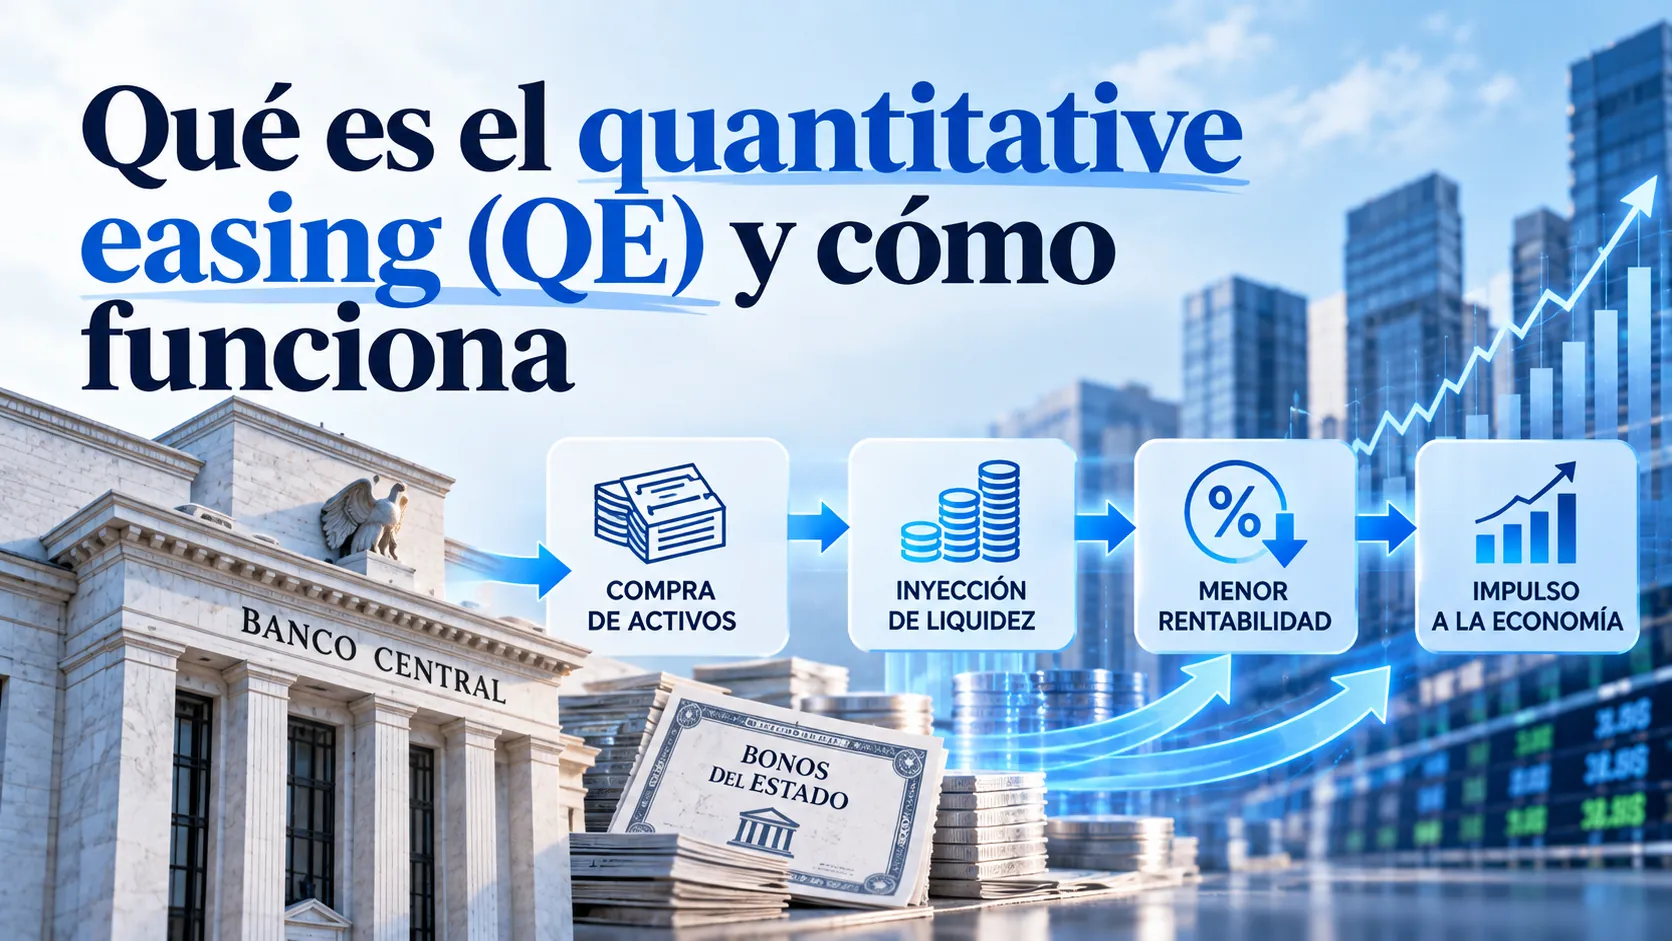
La lógica puede resumirse así:
- El banco central compra bonos u otros activos.
- La demanda adicional empuja sus precios al alza.
- Cuando el precio de un bono sube, su yield o rendimiento tiende a bajar.
- Rendimientos más bajos reducen el coste de financiación en distintas partes de la economía.
- Los inversores pueden buscar otros activos con mayor rentabilidad.
- Las condiciones financieras se vuelven más expansivas.
- Eso puede favorecer crédito, inversión, consumo y actividad económica.
Por qué el QE puede bajar los tipos de largo plazo
Los bancos centrales controlan directamente solo determinadas tasas de corto plazo. Los tipos de diez, veinte o treinta años se forman en el mercado.
Cuando el banco central compra bonos de largo plazo, reduce la cantidad de esos activos que queda en manos del público y aumenta su demanda.
Eso puede elevar sus precios y reducir sus yields.
La Fed describe este mecanismo como una forma de retirar riesgo de duración del mercado. Al hacerlo, intenta empujar hacia abajo los rendimientos de largo plazo para una trayectoria dada de los tipos de corto plazo.
El canal de rebalanceo de carteras
El BCE destaca otro mecanismo importante: el portfolio rebalancing.
Supongamos que un fondo vende bonos al banco central. Ahora tiene efectivo.
Puede mantenerlo, pero también puede utilizarlo para comprar otros bonos, crédito corporativo, acciones u otros activos.
Ese desplazamiento de capital puede elevar los precios de otros activos y reducir sus rendimientos.
Por eso el efecto del QE puede extenderse más allá de los activos que el banco central compra directamente.
El efecto de señal
Las compras también envían información al mercado.
Si un banco central lanza un programa grande y prolongado, los inversores pueden interpretar que la política monetaria seguirá siendo acomodaticia durante bastante tiempo.
Ese efecto de señal puede influir en las expectativas sobre futuros tipos oficiales y reducir los rendimientos de largo plazo incluso antes de que se complete todo el programa.
QE no es simplemente “imprimir dinero”
Ésta es una de las simplificaciones más frecuentes.
Cuando un banco central compra activos, crea reservas del banco central para pagar esas compras. Eso expande su balance.
Pero esas reservas no son lo mismo que entregar billetes directamente a hogares para que los gasten.
El efecto sobre la economía depende de cómo reaccionen bancos, mercados, empresas y hogares.
Por eso describir el QE únicamente como “imprimir dinero” pierde buena parte del mecanismo real.
Qué ocurre en el balance del banco central
Durante un QE, los activos del banco central aumentan porque compra bonos.
En el lado de los pasivos aumentan normalmente las reservas bancarias.
La expansión del balance es, por tanto, una consecuencia directa de las compras.
La Reserva Federal utilizó grandes programas de compras después de la crisis financiera de 2008 y de nuevo en 2020 para apoyar el crédito y la recuperación económica.
Ejemplo histórico: la Fed después de 2008
Tras la crisis financiera global, la Fed redujo el tipo de los fondos federales prácticamente a cero.
Como la economía seguía necesitando apoyo, comenzó programas de compras masivas.
La propia Reserva Federal señala que durante los años posteriores a la crisis compró aproximadamente 3,7 billones de dólares en Treasuries de largo plazo y valores de agencias.
El objetivo era reducir los rendimientos de largo plazo y hacer más expansivas las condiciones financieras.
Ejemplo histórico: el QE de 2020
Durante la pandemia, la Reserva Federal volvió a ampliar fuertemente sus compras de activos.
El objetivo no era exactamente idéntico al de 2008 en todos sus componentes: además de apoyar la economía, al inicio había una necesidad urgente de restaurar el funcionamiento de mercados financieros sometidos a un estrés extraordinario.
Con el tiempo, esas compras también proporcionaron un estímulo monetario adicional.
Cómo lo utilizó el BCE
El BCE desarrolló su Asset Purchase Programme cuando los tipos de interés estaban cerca de su límite inferior y existía riesgo de inflación demasiado baja.
Según el propio BCE, las compras actuaron por tres grandes canales:
- transmisión directa hacia determinadas condiciones de financiación;
- rebalanceo de carteras;
- efecto de señal sobre la trayectoria futura de la política monetaria.
Las compras netas del APP finalizaron en julio de 2022 y las reinversiones terminaron posteriormente. Ese detalle es importante porque un programa QE puede pasar por distintas fases: compras netas, reinversiones y, finalmente, reducción del balance.
QE y tipos oficiales no son lo mismo
Un banco central puede mantener su tipo oficial sin cambios y, al mismo tiempo, modificar la intensidad de sus compras de activos.
Por eso debemos pensar en la política monetaria como un conjunto de herramientas.
El tipo oficial afecta de forma muy directa al corto plazo. El QE intenta influir con más fuerza en vencimientos largos y condiciones financieras amplias.
Qué relación tiene con la curva de tipos
El QE puede afectar especialmente a la parte media y larga de la curva de tipos.
Si el banco central compra deuda de largo plazo, puede reducir sus rendimientos.
Eso puede modificar la pendiente de la curva y cambiar el coste de financiación de empresas, hogares y gobiernos.
QE y precios de los activos
Cuando los rendimientos de bonos seguros bajan, otros activos pueden resultar relativamente más atractivos.
Eso puede favorecer precios de:
- bonos corporativos;
- acciones;
- inmuebles;
- otros activos financieros.
Pero no existe una regla automática del tipo “QE = bolsa siempre sube”. Los precios también dependen de beneficios, crecimiento, inflación, riesgo y expectativas.
QE y spread de crédito
Si mejora la liquidez y aumenta la demanda de activos de riesgo, los spreads de crédito pueden estrecharse.
Eso reduce el coste de financiación adicional que pagan las empresas respecto a deuda considerada más segura.
Pero el efecto depende del contexto. Durante una crisis grave, los spreads pueden seguir amplios aunque exista QE si el mercado teme fuertes pérdidas o impagos.
Puede el QE generar inflación
Puede contribuir a elevar la inflación si consigue estimular demanda, crédito y actividad económica.
De hecho, ése puede ser precisamente el objetivo cuando la inflación es demasiado baja.
Pero la relación no es mecánica.
El resultado depende de la capacidad productiva, el estado del mercado laboral, el crédito, las expectativas y muchos otros factores.
Por eso grandes expansiones del balance no se traducen automáticamente en el mismo porcentaje de inflación.
QE no es financiación directa del gobierno
En la zona euro, el BCE subraya que las compras se realizan en mercados secundarios y están sujetas a salvaguardas para respetar la prohibición de financiación monetaria.
El banco central puede comprar bonos que ya existen en el mercado, pero eso no equivale a que el gobierno entregue una factura directamente al banco central para que la pague.
No toda compra de activos del banco central es QE
Este punto es especialmente importante.
En enero de 2026, la Reserva Federal recordó expresamente que sus compras destinadas a gestionar el nivel de reservas del sistema bancario no eran QE.
La diferencia está en el objetivo.
El QE busca proporcionar estímulo monetario, normalmente reduciendo tipos de largo plazo y relajando condiciones financieras.
Las compras de gestión de reservas buscan asegurar que el sistema tenga reservas suficientes para implementar correctamente la política monetaria.
Dos operaciones pueden parecer similares —el banco central compra valores— pero tener propósitos económicos diferentes.
Qué riesgos o críticas tiene el QE
El QE puede generar debates importantes.
Entre los riesgos o críticas habituales aparecen:
- valoraciones elevadas de activos;
- incentivos a asumir más riesgo;
- dificultades para retirar el estímulo sin volatilidad;
- posibles efectos distributivos;
- dependencia excesiva de mercados respecto a bancos centrales;
- riesgo de que el estímulo sea demasiado fuerte si la inflación ya está elevada.
Eso no significa que esos efectos ocurran siempre ni con la misma intensidad. Dependen del tamaño del programa y del contexto económico.
Cómo termina un QE
Hay varias posibilidades.
Primero, el banco central puede reducir el ritmo de compras. A esto suele llamarse tapering.
Después puede detener las compras netas.
Durante un tiempo puede seguir reinvirtiendo el dinero recibido cuando los bonos vencen.
Finalmente puede dejar de reinvertir parte o todo el principal, permitiendo que el balance empiece a reducirse.
Esa fase nos lleva directamente al concepto opuesto: quantitative tightening (QT).
Errores frecuentes al interpretar el QE
- “QE significa imprimir billetes para repartirlos”. En realidad implica compras de activos y creación de reservas del banco central.
- “Todo crecimiento del balance es QE”. No: el propósito de la operación importa.
- “QE garantiza inflación”. Puede impulsar demanda y precios, pero el efecto no es automático.
- “QE solo afecta a bonos”. Sus efectos pueden transmitirse a crédito, acciones, divisas y condiciones financieras.
- “QE y tipos cero son la misma política”. Son herramientas distintas que pueden utilizarse conjuntamente.
Qué mirar cuando un banco central anuncia compras de activos
- ¿Cuál es el objetivo declarado?
- ¿Qué activos comprará?
- ¿Cuál es el tamaño y duración del programa?
- ¿Son compras netas o reinversiones?
- ¿Qué parte de la curva quiere influir?
- ¿Cómo está la inflación en ese momento?
- QE consiste en compras de activos destinadas a relajar condiciones financieras.
- Uno de sus principales canales es reducir los rendimientos de largo plazo.
- No toda compra de activos de un banco central es QE: el objetivo de la operación es fundamental.
Artículos relacionados
- Qué es el rendimiento de un bono (yield).
- Qué es la curva de tipos.
- Qué es un spread de crédito.
- Volver a Archivo Explica.
Fuentes oficiales y metodología
- Reserva Federal: The Fed Explained — monetary policy y large-scale asset purchases.
- Reserva Federal: evolución del balance y programas de compras de activos.
- Banco Central Europeo: cómo funciona el programa de compras de activos.
- Reserva Federal: diferencia entre QE y compras de gestión de reservas.
Contenido educativo e informativo. No constituye asesoramiento financiero ni una recomendación de inversión. Los programas de compra de activos cambian según el banco central y el contexto económico.