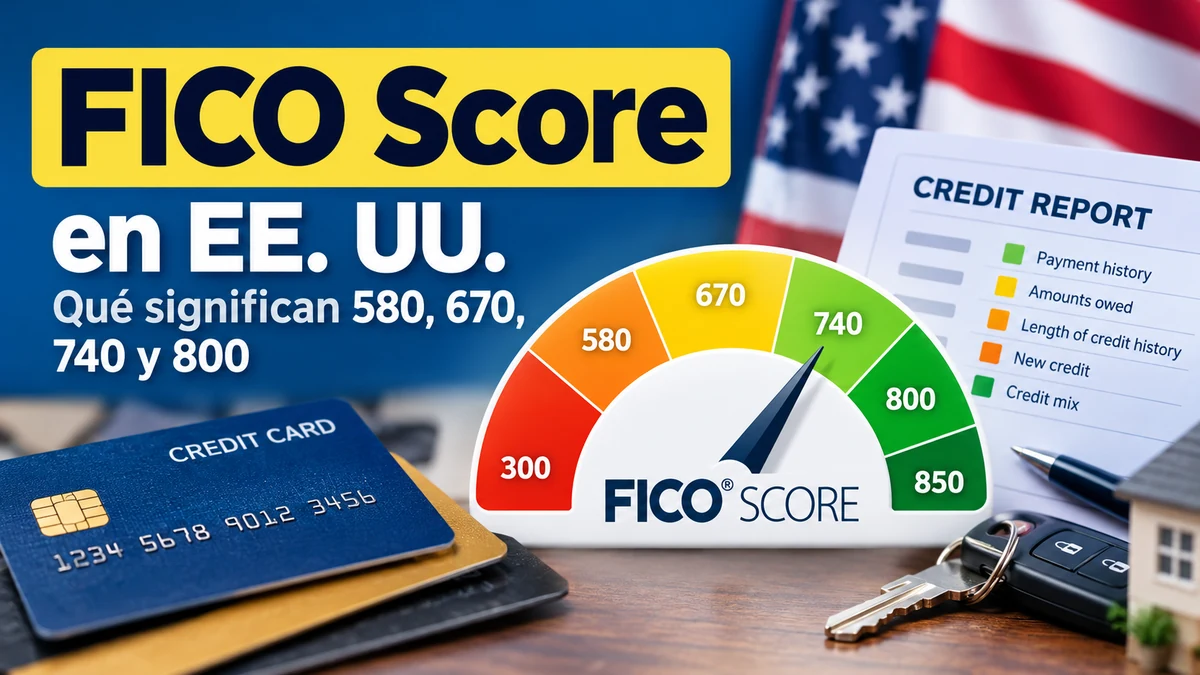
En Estados Unidos, escuchar que alguien tiene un FICO Score de 580, 670, 740 u 800 puede sonar como si esos números fueran una nota escolar. No lo son. Son una estimación del riesgo crediticio basada en la información de tus informes de crédito, y los prestamistas pueden usarlos junto con otros datos para decidir si aprueban una solicitud, cuánto prestan y en qué condiciones.
La clave es entender dos cosas desde el principio: un FICO Score es un tipo de credit score; no todos los credit scores son FICO Scores. Además, no existe un único FICO Score y alcanzar una cifra concreta no garantiza una aprobación ni una tasa determinada. El modelo, la agencia de crédito, el producto financiero y los criterios del prestamista pueden cambiar el resultado.
Si primero quieres entender el sistema completo —credit reports, bureaus, hard y soft inquiries y por qué existen varios scores— empieza por nuestra guía: qué es el credit score en Estados Unidos y cómo funciona.
- Los FICO Scores base suelen ir de 300 a 850.
- 580, 670, 740 y 800 marcan el inicio de categorías generales publicadas por FICO.
- Historial de pagos y cantidades adeudadas son los dos grupos de información con mayor peso general en el modelo FICO.
- Un score alto puede ayudar, pero el prestamista toma la decisión final.
Qué es un FICO Score
Un FICO Score es una puntuación de tres dígitos calculada a partir de información contenida en tu historial de crédito. FICO, la empresa que desarrolla estos modelos, los diseñó para ayudar a estimar la probabilidad de que una persona cumpla sus obligaciones de crédito según lo acordado.
El Consumer Financial Protection Bureau (CFPB) recuerda que una persona puede tener varios credit scores al mismo tiempo. Esto ocurre porque existen distintas fórmulas, diferentes fuentes de información y modelos específicos para productos como tarjetas, automóviles o hipotecas.
Por eso, cuando una aplicación te muestra un número, ese número no necesariamente será exactamente el mismo que vea un banco al evaluar una solicitud.
Qué significan 580, 670, 740 y 800
Los FICO Scores base se mueven normalmente entre 300 y 850. FICO agrupa ese rango en cinco categorías generales:
| FICO Score | Categoría FICO | Interpretación general |
|---|---|---|
| 300–579 | Poor | Riesgo crediticio elevado según el modelo. |
| 580–669 | Fair | Rango intermedio-bajo; algunos prestamistas pueden aprobar crédito, pero las condiciones pueden ser menos favorables. |
| 670–739 | Good | FICO lo clasifica como un rango bueno. |
| 740–799 | Very Good | Indica menor riesgo estimado que los rangos inferiores. |
| 800–850 | Exceptional | La categoría más alta de los FICO Scores base. |
Importante: estas categorías son referencias generales de FICO. Un prestamista puede establecer sus propios requisitos, utilizar otra versión del modelo y considerar ingresos, deudas, empleo, relación deuda-ingresos u otros datos que no forman parte del FICO Score.
¿Qué significa tener 580?
Un FICO Score de 580 se encuentra justo al comienzo de la categoría Fair. Eso no significa automáticamente que una solicitud será rechazada, pero sí que el perfil puede percibirse como más arriesgado que uno situado en rangos superiores.
En la práctica, dos personas con el mismo 580 podrían recibir decisiones distintas porque el score es solo una parte de la evaluación.
¿Qué significa tener 670?
670 marca el inicio de la categoría Good de FICO. Es una referencia útil, pero no una frontera universal entre “aprobado” y “rechazado”. Cada entidad decide qué modelos y criterios aplica a cada producto.
Por eso no conviene interpretar 670 como una garantía de obtener una tarjeta, un auto loan o una hipoteca en determinadas condiciones.
¿Qué significa tener 740?
740 es el comienzo de la categoría Very Good. En términos generales, un score más alto representa menor riesgo crediticio estimado para el prestamista. Eso puede ayudar a acceder a condiciones más favorables, aunque la decisión final también depende de otros elementos de la solicitud.
¿Y un FICO Score de 800?
800 inicia la categoría Exceptional. Sin embargo, llegar a 800 no significa que todo crédito será aprobado ni que exista una “tasa perfecta” automática. El prestamista conserva sus propios criterios de riesgo, capacidad de pago y elegibilidad.
Tampoco es necesario perseguir obsesivamente un 850. La utilidad práctica está en construir un historial crediticio sólido y sostenible, no en convertir el score en una competencia.
Cómo se calcula un FICO Score
FICO agrupa la información utilizada en cinco grandes categorías. Para un perfil general, publica las siguientes ponderaciones aproximadas:
- Historial de pagos: 35 %. Si las cuentas se han pagado según lo acordado.
- Cantidades adeudadas: 30 %. Incluye cuánto debes y cómo utilizas el crédito disponible.
- Antigüedad del historial: 15 %. Cuánto tiempo llevan abiertas tus cuentas y la edad relativa de tu historial.
- Nuevo crédito: 10 %. Aperturas recientes y determinadas consultas relacionadas con solicitudes de crédito.
- Mezcla de crédito: 10 %. La experiencia gestionando diferentes tipos de cuentas.
Estas proporciones son una guía general del modelo FICO. La propia compañía advierte que la importancia de cada categoría puede variar según el perfil de cada consumidor. No conviene convertir esos porcentajes en una fórmula casera para predecir exactamente cuántos puntos subirás o bajarás.
El historial de pagos pesa mucho
Pagar a tiempo es una de las conductas más importantes para un historial de crédito saludable. Los atrasos pueden afectar la evaluación del riesgo, aunque el impacto concreto depende de la información del expediente y del modelo utilizado.
No existe una regla fiable del tipo “un retraso resta exactamente X puntos”. Los scores no funcionan con una tabla pública de puntos fijos para cada acción.
Utilización del crédito: por qué importa
Imagina que tienes tarjetas con un límite total de 10.000 dólares y, cuando se reportan los saldos, debes 2.000 dólares. Tu utilización agregada sería del 20 %.
La relación entre saldos y crédito disponible forma parte de la categoría de cantidades adeudadas. En general, una utilización más baja puede ser favorable frente a una utilización muy elevada, manteniendo iguales otros factores.
Eso no significa que exista una frontera matemática universal del 30 %. Las recomendaciones de utilización deben entenderse como orientación, no como una regla de aprobación.
Qué NO forma parte de tu FICO Score
Hay datos que pueden importar a un prestamista pero no forman parte del cálculo tradicional de FICO. Según FICO, entre ellos están:
- tu salario o nivel de ingresos;
- tu edad;
- tu ocupación y empleador;
- tu historial laboral;
- el lugar donde vives;
- tu estado civil.
Esto es importante porque tener mayores ingresos no aumenta automáticamente el FICO Score. Un banco puede analizar tus ingresos al decidir si puedes pagar un préstamo, pero ese análisis es distinto del cálculo del score.
Por qué puedes tener varios FICO Scores
No hay una sola versión. FICO actualiza sus modelos y también ofrece modelos específicos para determinadas industrias.
Los FICO Scores base suelen utilizar la escala de 300 a 850. FICO también publica scores específicos para automóviles y tarjetas bancarias que pueden moverse entre 250 y 900.
Además, Equifax, Experian y TransUnion pueden contener información ligeramente diferente en un momento dado. El resultado es que tus scores pueden variar según la fuente, la versión y el tipo de crédito que estés solicitando.
¿FICO Score 8 es el único que importa?
No. FICO Score 8 es una versión ampliamente utilizada del modelo base, pero diferentes prestamistas pueden utilizar otras versiones o scores específicos para automóviles, tarjetas o hipotecas.
Por eso, comprar o consultar un score en una plataforma no garantiza que sea exactamente el mismo número que verá el prestamista.
Cómo puede afectar el FICO Score al coste del crédito
Un score más alto suele indicar menor riesgo estimado. Eso puede influir en la aprobación, el límite concedido y la tasa de interés ofrecida. Pero el score no actúa solo.
El prestamista puede analizar también ingresos, obligaciones existentes, monto solicitado, tipo de producto, garantías y sus propias políticas internas.
La idea importante es esta: el FICO Score ayuda a medir una parte del riesgo crediticio; no sustituye toda la evaluación financiera.
Cómo mejorar un FICO Score sin buscar “trucos”
No existe una fórmula seria para garantizar “100 puntos en 30 días”. Los cambios dependen de lo que exista en tu historial y de cuándo se actualice la información.
Las prácticas más razonables son:
- pagar las cuentas a tiempo;
- ponerse al día si existen atrasos;
- reducir saldos altos cuando sea posible;
- evitar abrir crédito innecesario en poco tiempo;
- revisar los informes de crédito y disputar información incorrecta por los canales adecuados;
- mantener hábitos sostenibles durante el tiempo suficiente para construir historial.
No es necesario endeudarse de manera innecesaria para “alimentar” el score.
Errores comunes sobre el FICO Score
“Mi salario alto debería darme un score alto”
No necesariamente. El ingreso no forma parte del cálculo del FICO Score tradicional, aunque un lender sí puede considerar ingresos al evaluar una solicitud.
“Si reviso mi propio FICO Score, bajará”
Consultar tu propio score o informe se considera una consulta de tipo soft y no se trata como una solicitud nueva de crédito a efectos del FICO Score.
“Un 800 garantiza que me aprueben”
No. El score es una pieza de la decisión. El prestamista puede aplicar requisitos adicionales.
“Todos los bancos ven exactamente el mismo FICO Score”
No. Pueden utilizar distintas versiones, agencias y modelos según el producto.
“Cerrar una tarjeta siempre mejora el score”
No necesariamente. Cerrar una cuenta puede cambiar el crédito disponible y otros elementos del perfil. La decisión de mantener o cerrar una tarjeta debe considerar costes, uso y situación personal, no solo intentar mover el score.
Qué debes recordar
Los números 580, 670, 740 y 800 son útiles porque ayudan a ubicar un FICO Score dentro de categorías generales, pero no son interruptores automáticos de aprobación.
Un historial de pagos sólido, una gestión prudente de los saldos y tiempo suficiente para construir historial suelen ser más importantes que perseguir un número perfecto.
Y si dos plataformas te enseñan scores distintos, eso no significa necesariamente que una esté equivocada: puede tratarse de modelos o fuentes diferentes.
Si todavía no tienes historial o estás comenzando, puedes seguir nuestro plan práctico para construir crédito desde cero en Estados Unidos.
Fuentes principales consultadas
- FICO / myFICO — What is a FICO Score?
- FICO / myFICO — How are FICO Scores calculated?
- FICO / myFICO — FICO Score versions
- FICO / myFICO — What’s not included in your FICO Score?
- Consumer Financial Protection Bureau — Understand your credit score
Aviso: este contenido es educativo e informativo. No constituye asesoramiento financiero, crediticio o legal personalizado. Los criterios de aprobación y los modelos utilizados pueden variar entre prestamistas.