
Archivo Explica. Guía educativa actualizada en septiembre de 2026 con fuentes oficiales del BCE y Eurostat.
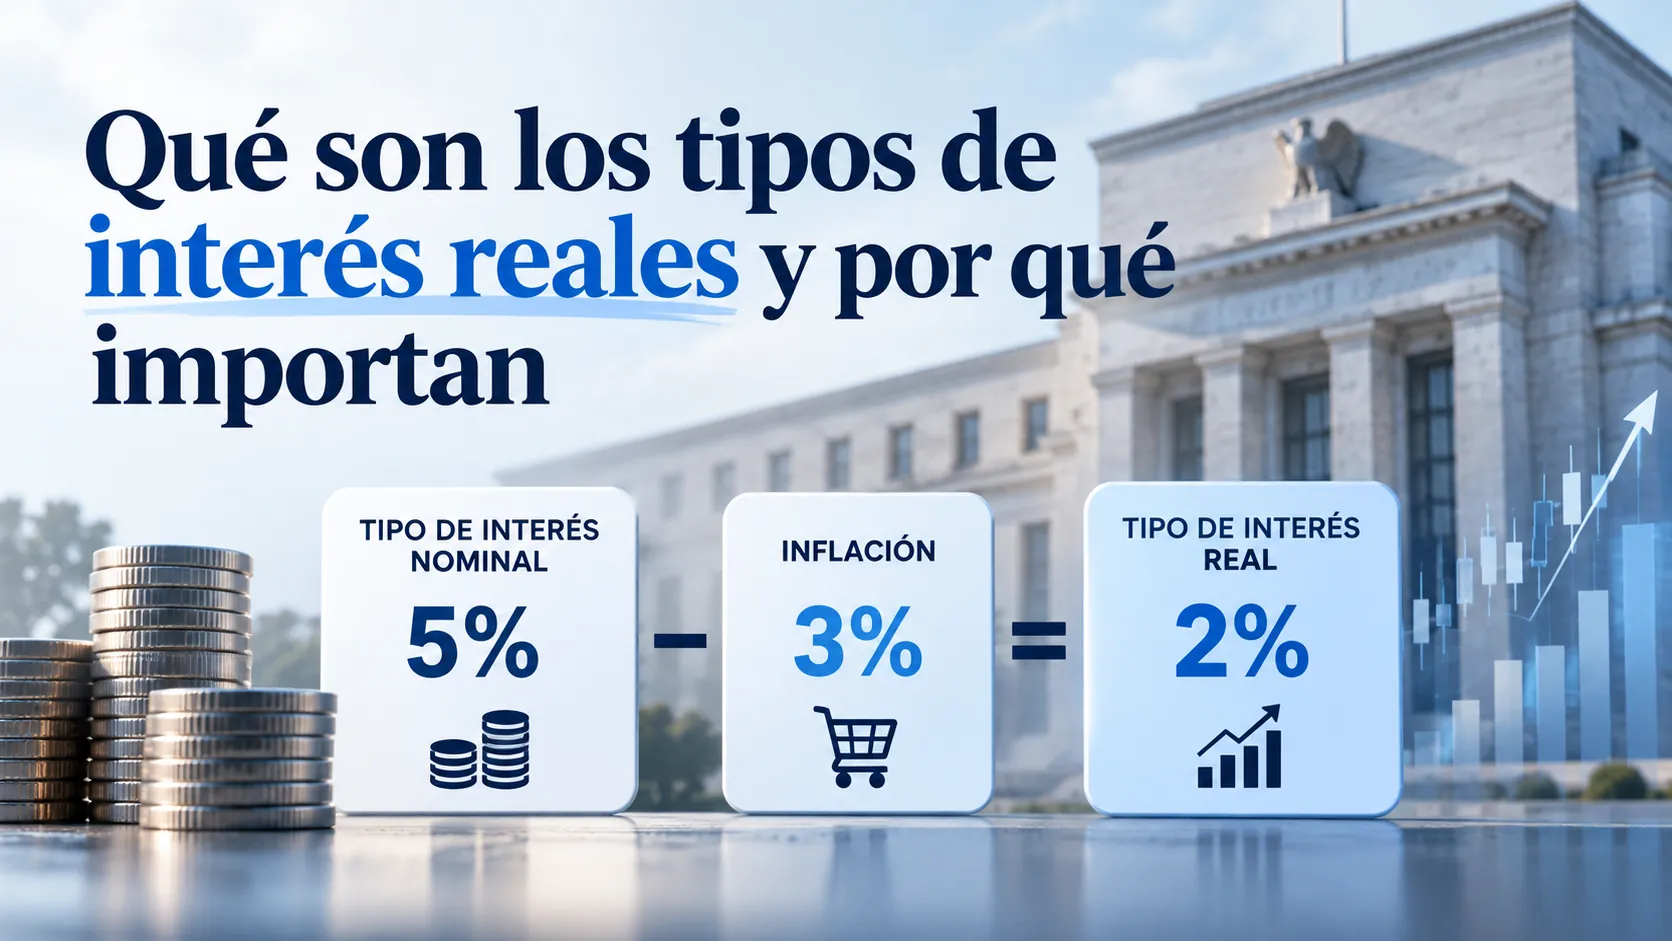
El tipo de interés real aproxima cuánto gana o pierde el poder adquisitivo después de descontar la inflación. Como regla rápida: tipo real ≈ tipo nominal − inflación.
Una cuenta puede pagar un 3% y hacerte perder poder adquisitivo. Un préstamo puede cobrar un 5% y, aun así, resultar menos costoso en términos reales que otro préstamo del pasado. Y un banco central puede tener tipos “altos” sobre el papel mientras la política monetaria sigue siendo menos restrictiva de lo que parece.
La clave para entender estas aparentes contradicciones está en una idea sencilla: no es lo mismo el tipo de interés nominal que el tipo de interés real.
El tipo nominal es el porcentaje que vemos anunciado. El tipo real intenta medir qué ocurre después de descontar la inflación. Esa diferencia importa porque el dinero no vale solo por la cantidad de euros que recibimos al final del año, sino por lo que podemos comprar con ellos.
Qué es un tipo de interés nominal
El Banco Central Europeo explica que el tipo nominal es el tipo que se acuerda y se paga.
Si un depósito ofrece un 3% anual, ese 3% es el tipo nominal. Si una hipoteca cobra un 4%, ese 4% también es nominal. Es la cifra contractual que aparece antes de tener en cuenta cómo cambian los precios en la economía.
Por eso es la cifra más visible. Pero no siempre es la más importante.
Qué es un tipo de interés real
El tipo real incorpora la inflación para aproximar cuánto gana o pierde realmente el poder adquisitivo del dinero.
La fórmula sencilla es:
tipo de interés real ≈ tipo de interés nominal − inflación.
Si una cuenta paga un 3% y los precios suben un 4%, el rendimiento real aproximado es de -1%.
Tu saldo bancario habrá aumentado. Tendrás más euros. Pero esos euros habrán perdido capacidad de compra más rápido de lo que creció el saldo.
Un ejemplo con 1.000 euros
Supongamos que depositas 1.000 € durante un año a un 2,5% nominal.
Al terminar el año tendrás aproximadamente 1.025 € antes de impuestos y comisiones.
Ahora supongamos que durante ese mismo periodo los precios aumentan un 3%.
Una cesta que costaba 1.000 € pasa a costar aproximadamente 1.030 €.
Has ganado 25 € en términos nominales, pero necesitarías 30 € adicionales para conservar exactamente el mismo poder de compra. El rendimiento real aproximado sería del -0,5%.
Ese es precisamente el tipo de ejemplo que utiliza el BCE para explicar por qué una rentabilidad positiva en términos nominales puede ser negativa en términos reales.
La fórmula exacta es un poco diferente
Restar inflación al tipo nominal funciona muy bien como aproximación cuando las tasas no son extremadamente altas.
La relación más exacta puede expresarse así:
1 + tipo real = (1 + tipo nominal) / (1 + inflación).
Por ejemplo, con un 2,5% nominal y un 3,2% de inflación:
(1,025 / 1,032) − 1 ≈ -0,68%.
La aproximación rápida daría -0,7%. Para análisis cotidianos la diferencia es pequeña, pero conviene saber que la resta simple no es una identidad matemática exacta.
Ejemplo actual: zona euro en septiembre de 2026
Desde el 16 de septiembre de 2026, la facilidad de depósito del BCE está en el 2,50%, después de la subida de 25 puntos básicos decidida el 10 de septiembre.
Por su parte, Eurostat confirmó que la inflación anual de la zona euro fue del 3,2% en agosto de 2026.
Si hacemos una comparación sencilla y retrospectiva:
2,50% − 3,20% ≈ -0,70%.
Eso produce un tipo real aproximado negativo.
Pero hay una advertencia importante: comparar el tipo oficial actual con la inflación pasada no nos da automáticamente el tipo real relevante para todas las decisiones económicas. Para muchas decisiones de inversión y política monetaria importa más la inflación que se espera hacia adelante que la inflación que ya ocurrió.
Para ver el contexto completo de la decisión, puedes consultar nuestro análisis sobre la subida de tipos del BCE de septiembre de 2026.
Tipo real ex post y tipo real ex ante
Esta distinción es fundamental.
Tipo real ex post: utiliza la inflación que realmente ocurrió. Sirve para saber cuál fue el rendimiento real después de conocer los datos.
Tipo real ex ante: utiliza la inflación que se esperaba cuando se tomó la decisión. Es más útil para analizar incentivos antes de que pase el tiempo.
Imagina un depósito al 4%.
Si esperabas una inflación del 2%, al contratarlo pensabas que obtendrías alrededor de un 2% real.
Pero si finalmente la inflación termina en 5%, el rendimiento real observado será aproximadamente -1%.
La decisión se tomó con una expectativa; el resultado se conoce después.
Por qué los bancos centrales miran los tipos reales
Un banco central no puede evaluar la política monetaria observando únicamente el tipo nominal.
Un tipo oficial del 4% puede ser muy restrictivo si la inflación esperada es del 1%, porque el tipo real sería aproximadamente 3%.
Pero ese mismo 4% puede ser poco restrictivo si la inflación esperada es del 5%, porque el tipo real esperado sería aproximadamente -1%.
Eso ayuda a entender por qué decir simplemente “los tipos están altos” puede ser engañoso.
Lo importante es alto respecto a qué: inflación, expectativas de inflación, crecimiento y nivel de equilibrio de la economía.
Qué significa un tipo real positivo
Cuando un rendimiento real es positivo, el dinero aumenta su poder adquisitivo, siempre que estemos comparando correctamente periodos, impuestos y riesgos.
Para un ahorrador puede significar que el interés recibido supera la pérdida de poder de compra provocada por la inflación.
Para un prestatario, un tipo real positivo implica que la deuda tiene un coste que no queda compensado por el aumento general de los precios.
En política monetaria, tipos reales suficientemente positivos suelen asociarse con condiciones más restrictivas, aunque el efecto concreto depende de muchas variables.
Qué significa un tipo real negativo
Un tipo real negativo significa que la inflación supera al rendimiento nominal utilizado en la comparación.
Para el ahorrador, eso puede implicar pérdida de poder adquisitivo.
Para un deudor con un préstamo fijo, una inflación elevada puede reducir el peso real de pagos futuros, especialmente si sus ingresos aumentan con el tiempo.
Pero eso no significa que endeudarse con inflación sea automáticamente favorable. La inflación puede venir acompañada de salarios débiles, desempleo, tipos más altos, menor crecimiento o pérdida de renta real.
Por qué una cuenta al 5% no siempre es mejor que una al 3%
Imagina dos momentos distintos.
- Escenario A: depósito al 5%, inflación al 6%.
- Escenario B: depósito al 3%, inflación al 1,5%.
En el escenario A, el rendimiento real aproximado sería -1%.
En el escenario B, sería +1,5%.
La cuenta que anuncia una tasa nominal menor podría proteger mejor el poder adquisitivo.
Por eso comparar productos financieros utilizando solo la tasa anunciada puede conducir a conclusiones equivocadas.
En nuestra guía sobre qué pasa con tus ahorros cuando cambian los tipos explicamos cómo las decisiones de los bancos centrales terminan trasladándose a depósitos y cuentas remuneradas.
Inflación personal frente a inflación oficial
Hay otra complicación.
La inflación oficial es una media construida a partir de una cesta de bienes y servicios. Pero ninguna familia consume exactamente esa cesta en las mismas proporciones.
Una persona que dedica mucho dinero a energía, alquiler o alimentos puede experimentar una inflación personal distinta de la tasa general.
Eso significa que incluso un tipo real calculado con el IPC oficial es una referencia agregada, no una medición perfecta de la experiencia de cada hogar.
Para entender cómo evolucionan actualmente los precios en España, puedes consultar nuestro análisis sobre las previsiones de IPC de España para 2026 y 2027.
Los impuestos también importan
Una rentabilidad nominal no llega siempre íntegra al bolsillo.
Si un depósito paga intereses sujetos a impuestos, el rendimiento neto después de impuestos será menor.
Por eso, para evaluar realmente el poder adquisitivo, puede ser necesario comparar:
rentabilidad nominal después de impuestos − inflación.
Las reglas fiscales dependen del país y de la situación personal, así que no existe una cifra universal.
Rendimiento real no significa rentabilidad garantizada
El concepto también se aplica a bonos y otros activos, pero hay que evitar mezclar ideas.
Un bono puede ofrecer una determinada rentabilidad hasta vencimiento y al mismo tiempo experimentar fuertes movimientos de precio antes de ese vencimiento.
Además, la inflación futura es incierta.
Por eso calcular un “tipo real esperado” no elimina el riesgo. Simplemente incorpora una variable fundamental que el tipo nominal por sí solo ignora.
Cómo se conecta con la curva de tipos
Los mercados no solo observan un único tipo real.
Existen tipos nominales y reales para diferentes vencimientos. Esa estructura ayuda a analizar cómo cambian las expectativas de inflación y las condiciones financieras a corto y largo plazo.
Por eso los tipos reales están estrechamente relacionados con la curva de tipos: ambos conceptos intentan separar y entender mejor qué parte del rendimiento viene del tiempo, de la inflación esperada y del riesgo.
Por qué importan tanto para las valoraciones financieras
Los tipos reales afectan al valor actual de los flujos futuros.
Cuando suben, mantener dinero invertido en activos de riesgo puede resultar relativamente menos atractivo porque aumenta la rentabilidad disponible en instrumentos más seguros y el coste de descontar beneficios futuros.
Por eso movimientos fuertes de los tipos reales pueden influir en bonos, acciones de crecimiento, vivienda, crédito y proyectos empresariales.
No existe una relación mecánica que funcione siempre, pero son una de las variables centrales del precio del dinero.
Errores frecuentes al interpretar los tipos reales
- Confundir tipo nominal con rentabilidad real. Un 4% nominal puede implicar pérdida de poder adquisitivo si la inflación es superior.
- Comparar periodos distintos. El tipo nominal y la inflación deben referirse a horizontes comparables.
- Usar solo inflación pasada para decisiones futuras. Para muchas decisiones financieras importa más la inflación esperada que la ya observada.
- Olvidar impuestos y comisiones. El rendimiento que realmente conserva el ahorrador puede ser menor que el anunciado.
La pregunta correcta no es “¿cuánto me pagan?”
Es:
“¿cuánto aumenta mi poder adquisitivo después de inflación, impuestos, comisiones y riesgo?”
Ese cambio de perspectiva es especialmente importante durante periodos de inflación alta.
Un porcentaje atractivo puede esconder una pérdida real. Y una tasa nominal modesta puede ofrecer una rentabilidad real razonable si la inflación está controlada.
Cómo calcularlo rápidamente
Para una aproximación:
- Busca el tipo nominal anual.
- Busca una medida de inflación comparable para el mismo periodo.
- Resta inflación al tipo nominal.
- Si necesitas precisión, utiliza la fórmula exacta.
- Ajusta después por impuestos y comisiones cuando corresponda.
Ejemplo:
4% nominal − 2,5% inflación ≈ 1,5% real.
Ese 1,5% es una aproximación del aumento del poder adquisitivo, no una garantía de rentabilidad futura.
- El tipo nominal es el porcentaje anunciado o contratado.
- El tipo real intenta descontar el efecto de la inflación sobre el poder adquisitivo.
- Para decisiones futuras conviene distinguir entre inflación observada e inflación esperada.
Conclusión: el tipo real muestra lo que el porcentaje nominal oculta
Los tipos nominales dicen cuántos euros pagas o recibes.
Los tipos reales intentan responder una pregunta más importante: qué ocurre con el poder de compra de esos euros después de la inflación.
Por eso son fundamentales para entender ahorro, préstamos, bonos, política monetaria y valoraciones financieras.
Cuando escuches que un banco paga un 4%, que una hipoteca cuesta un 5% o que el BCE tiene los tipos en determinado nivel, falta una pieza antes de interpretar realmente esa cifra: la inflación.
Artículos relacionados
- Qué es la curva de tipos y por qué importa.
- IPC España 2026–2027: previsiones y riesgos.
- Qué pasa con tus ahorros cuando cambian los tipos.
- Volver a Archivo Explica.
Fuentes oficiales y metodología
- Banco Central Europeo: diferencia entre tipos nominales y reales.
- Banco Central Europeo: decisión de política monetaria del 10 de septiembre de 2026.
- Eurostat: inflación definitiva de la zona euro de agosto de 2026.
Contenido educativo e informativo. No constituye asesoramiento financiero ni una recomendación de contratación o inversión. Las tasas y la inflación cambian con el tiempo y deben compararse utilizando periodos coherentes.