
Actualizado: 22 de septiembre de 2026. Guía educativa con fuentes oficiales del BCE, Banco de México, Banco de la República y Superintendencia Financiera de Colombia.
Cuando un banco central baja los tipos de interés, mucha gente piensa primero en las hipotecas o en los préstamos.
Pero hay otra cara de la decisión que afecta directamente a millones de personas: el dinero que tienen ahorrado.
Si el banco central reduce su tasa de referencia, el efecto no suele quedarse dentro del banco central. Con el tiempo puede transmitirse a las tasas de depósitos, cuentas remuneradas, certificados, bonos de corto plazo y créditos.
La idea general es sencilla: cuando el precio del dinero baja, normalmente también disminuye la rentabilidad que los bancos necesitan ofrecer para captar ahorro. Pero ese traslado no es automático, no ocurre el mismo día y no es idéntico en todos los países ni en todos los productos.
Por eso conviene entender el mecanismo antes de mover el dinero de una cuenta a otra persiguiendo unas décimas de rentabilidad.
Primero: no todos los bancos centrales están haciendo lo mismo en septiembre de 2026
Este punto es importante para no simplificar demasiado.
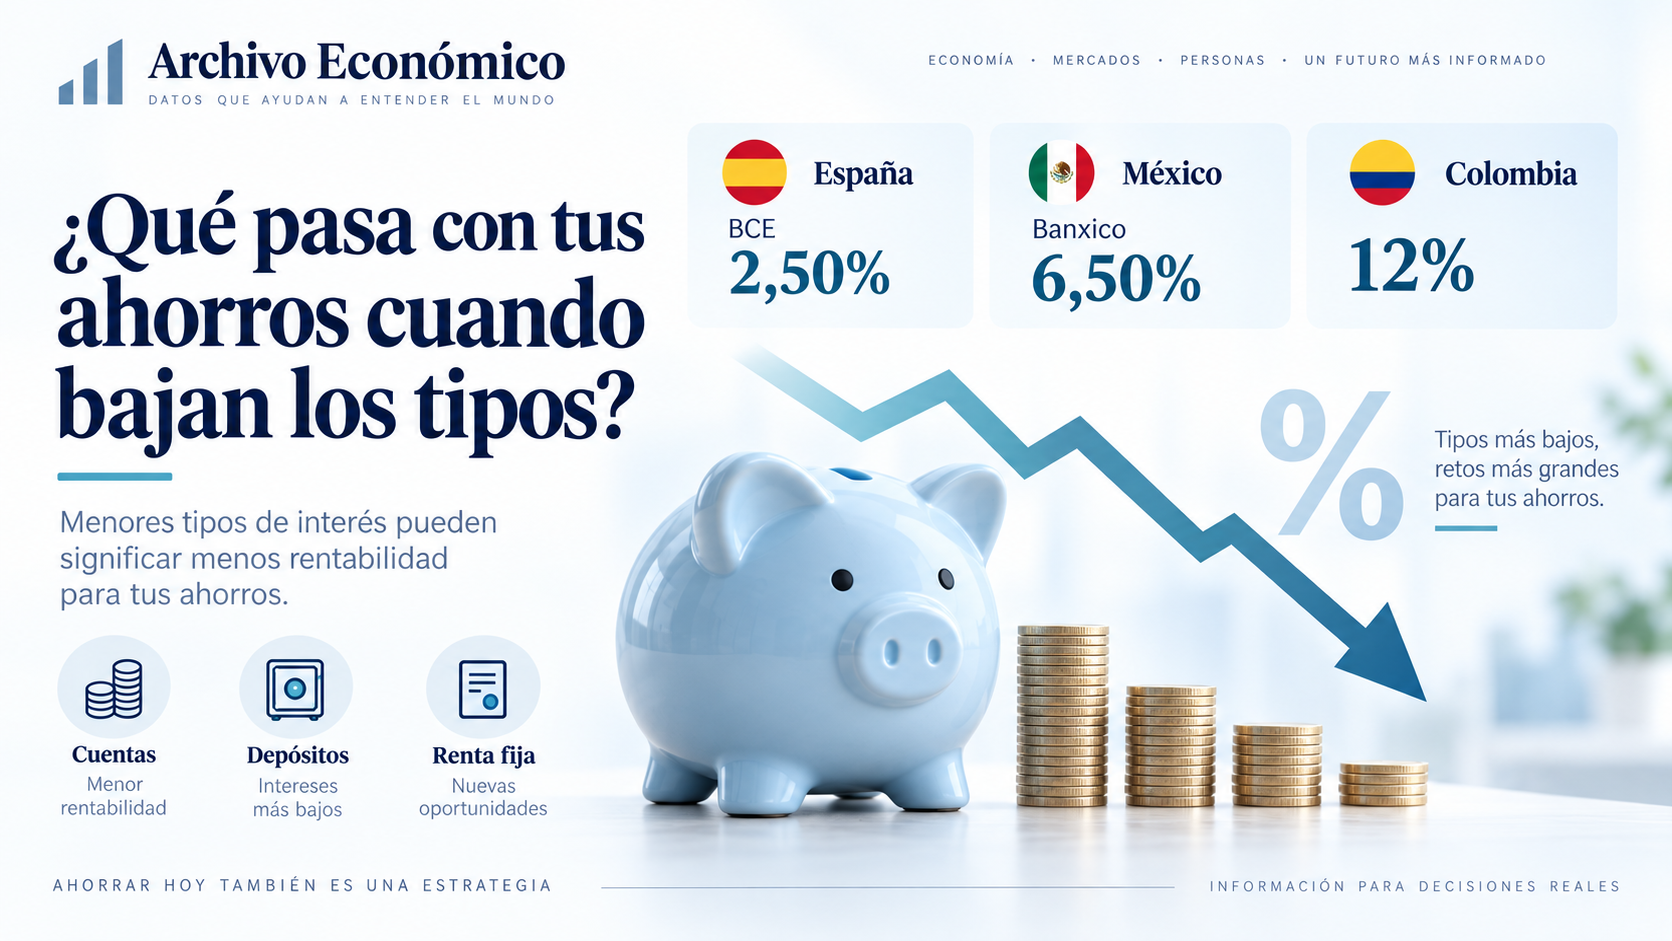
En la zona euro, el BCE subió sus tres tipos oficiales en 25 puntos básicos el 10 de septiembre de 2026. Desde el 16 de septiembre, la facilidad de depósito está en el 2,50%, las operaciones principales de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%, según la decisión oficial del BCE.
En México, la tasa objetivo de Banco de México se sitúa en 6,50% a 22 de septiembre de 2026, de acuerdo con el Sistema de Información Económica de Banxico.
En Colombia, la tasa de política monetaria se mantiene en 12% y la siguiente reunión con decisión de tasa está prevista para el 30 de septiembre, según el Banco de la República.
Es decir: este artículo no parte de la idea falsa de que todo el mundo está bajando tipos ahora mismo. Lo que explica es qué ocurre con el ahorro cuando un banco central entra en un ciclo de bajadas, y por qué el efecto puede ser diferente según el país y el producto.
Para el contexto actual del BCE, puedes consultar nuestro análisis El BCE sube los tipos al 2,50%: qué cambia para hipotecas, ahorro y economía.
¿Cómo llega una decisión del banco central hasta tu cuenta de ahorro?
Los bancos centrales no fijan directamente lo que tu banco comercial debe pagarte por una cuenta remunerada.
Lo que hacen es establecer una tasa de referencia que influye sobre el coste del dinero a muy corto plazo y, a partir de ahí, sobre otras tasas del sistema financiero.
El BCE explica que sus tipos oficiales influyen, a través del mecanismo de transmisión monetaria, sobre las tasas que pagan y cobran los bancos a hogares y empresas. El Banco de la República describe el mismo principio: los cambios en la tasa de política terminan influyendo en las tasas de mercado a diferentes plazos y en las tasas de depósitos y créditos.
Por eso, cuando la tasa oficial baja, suele aparecer esta cadena:
banco central baja tipos → disminuye el coste de financiación del sistema → caen muchas tasas de mercado → bancos reducen gradualmente lo que pagan por captar ahorro.
Pero la palabra clave es gradualmente.
Una bajada de tipos no significa que mañana tu cuenta pagará menos
La transmisión monetaria tiene retrasos.
Los bancos tienen depósitos contratados a distintos plazos, competencia entre ellos, necesidades diferentes de liquidez y estrategias comerciales propias. Por eso una entidad puede mantener durante un tiempo una remuneración atractiva aunque el banco central ya haya bajado tipos.
Otra puede reaccionar casi inmediatamente.
También puede ocurrir que una cuenta promocional pague mucho más que la media porque el banco está intentando captar clientes, aunque el entorno general de tipos vaya a la baja.
Así que no conviene interpretar una bajada del banco central como una orden mecánica de “mañana todas las cuentas pagan menos”.
Es una presión en esa dirección, no una sincronización perfecta.
España y la zona euro: qué suele pasar con cuentas y depósitos
Los datos del BCE muestran muy bien la diferencia entre distintos tipos de depósito.
En julio de 2026, antes de la subida de septiembre, el tipo medio de los nuevos depósitos de hogares de la zona euro con vencimiento pactado de hasta un año era del 2,10%. En cambio, los depósitos a la vista de los hogares apenas pagaban de media un 0,28%, según las estadísticas de tipos bancarios del BCE.
La diferencia es enorme.
Y explica algo importante: tener el dinero en una cuenta corriente y tenerlo en un depósito a plazo no son financieramente la misma decisión.
Cuando el BCE entra en una fase de recortes, los depósitos nuevos suelen perder atractivo poco a poco porque los bancos pueden captar dinero a precios más bajos. Las cuentas a la vista, que muchas veces ya pagan poco, pueden cambiar menos porque partían de niveles reducidos.
Por eso, en un ciclo de bajadas, una de las preguntas más útiles no es solo “¿qué cuenta paga más hoy?”, sino:
“¿durante cuánto tiempo me garantizan esa tasa?”
Fijo frente a variable: la diferencia se vuelve crucial
Supongamos que un depósito ofrece una tasa fija durante doce meses.
Si lo contratas antes de que bajen las tasas del mercado, normalmente conservarás la remuneración pactada hasta el vencimiento, siempre que el contrato no diga otra cosa.
Una cuenta remunerada variable funciona de forma distinta. El banco puede modificar su tasa conforme a las condiciones contractuales y regulatorias aplicables.
Eso significa que, en un entorno de bajadas:
- un producto a tipo fijo puede proteger durante un tiempo una rentabilidad ya pactada;
- un producto a tipo variable puede ajustarse más rápido al nuevo entorno;
- una cuenta promocional puede mantener una tasa elevada solo durante un periodo limitado.
Pero fijar una tasa tampoco es siempre mejor. Si el banco central vuelve a subir tipos inesperadamente, podrías quedar atrapado durante meses en una rentabilidad inferior a las nuevas ofertas.
La decisión tiene un coste de oportunidad en ambas direcciones.
México: qué puede pasar con CETES y ahorro cuando Banxico baja
En México, la relación entre la tasa de Banco de México y los rendimientos del mercado es especialmente visible en los instrumentos de corto plazo.
Al 22 de septiembre de 2026, Banxico mantiene su tasa objetivo en 6,50%. En la última subasta disponible del 14 de septiembre, los CETES ofrecieron aproximadamente:
- 6,25% a 28 días;
- 6,66% a 91 días;
- 6,90% a 182 días;
- 7,24% a 363 días.
Esto no significa que los CETES deban copiar exactamente la tasa objetivo.
Los rendimientos incorporan expectativas sobre inflación, futuras decisiones de Banxico, oferta y demanda y el plazo del instrumento.
Pero si el mercado espera un ciclo de bajadas, es común que los rendimientos de corto plazo comiencen a reflejarlo incluso antes de algunas decisiones oficiales.
Para el ahorrador mexicano eso tiene una consecuencia importante: el rendimiento que consigues al reinvertir un CETE que vence puede ser menor que el que obtuviste en la compra anterior.
Por eso en nuestro artículo CETES vs cuenta de ahorro vs guardar el dinero en casa insistimos en no tratar una tasa actual como si estuviera garantizada para siempre.
Colombia: una tasa oficial alta no significa que todas las cuentas paguen parecido
Colombia ofrece un ejemplo especialmente claro de por qué hay que distinguir entre tasa de política y tasa al ahorrador.
La tasa del Banco de la República está actualmente en 12%. Sin embargo, la Superintendencia Financiera muestra diferencias muy grandes entre lo que distintas entidades pagan por cuentas de ahorro y CDT.
Con datos de la SFC al 18 de septiembre de 2026, algunas cuentas de ahorro para personas naturales pagaban menos del 1% efectivo anual, mientras otras ofertas concretas superaban ampliamente ese nivel. La Superintendencia Financiera publica estas tasas pasivas por entidad y producto.
En CDT también existe una dispersión importante según entidad y plazo.
Esto confirma una idea central: la tasa del banco central es una referencia del sistema, no la tasa que cada banco está obligado a pagarte.
Si el Banco de la República redujera tipos, la presión sobre las tasas de captación tendería a ser bajista, pero cada entidad puede transmitir el cambio con intensidad y velocidad diferentes.
¿Qué pasa con los bonos y otros instrumentos de renta fija?
Aquí aparece una diferencia que suele confundir.
Cuando bajan los tipos de interés, los nuevos instrumentos de renta fija suelen ofrecer rendimientos menores.
Pero un bono antiguo que paga un cupón relativamente alto puede volverse más atractivo frente a las nuevas emisiones.
Por eso el precio de muchos bonos existentes puede subir cuando caen las tasas de mercado.
No significa que todos los bonos suban siempre ni que el efecto sea idéntico: influyen el plazo, la calidad crediticia, la inflación esperada, el riesgo del emisor y otros factores.
Pero es importante entender la diferencia entre:
la rentabilidad de un nuevo depósito o bono y el precio de un bono que ya existe en el mercado.
La inflación puede importar más que la tasa nominal
Una cuenta puede pagar menos después de una bajada de tipos y, aun así, preservar mejor tu poder adquisitivo si la inflación también ha descendido.
Por ejemplo, una rentabilidad del 3% con inflación del 1,5% no es económicamente equivalente a una rentabilidad del 5% con inflación del 6%.
La primera tiene una tasa real aproximada positiva. La segunda, negativa.
Por eso no conviene evaluar el ahorro mirando solamente la cifra grande que aparece en la publicidad.
También hay que preguntar:
¿qué está pasando con los precios?
Si quieres ver el caso español con previsiones concretas, consulta nuestro análisis sobre el IPC de España en 2026 y 2027, con estimaciones de Bankinter, Banco de España y Comisión Europea.
Entonces, ¿conviene “bloquear” una tasa antes de que baje?
No existe una respuesta universal.
Bloquear una tasa fija puede tener sentido si:
- el dinero no lo necesitarás durante el plazo contratado;
- entiendes las penalizaciones o restricciones de liquidez;
- la tasa ofrecida te parece adecuada para tu objetivo;
- prefieres certeza a flexibilidad.
Pero puede tener inconvenientes si necesitas el dinero antes o si las tasas terminan subiendo en lugar de bajar.
La mejor decisión no depende únicamente de adivinar el próximo movimiento del banco central. También depende del horizonte de tiempo, la necesidad de liquidez y el riesgo que puedes asumir.
Un error frecuente: mover todo el fondo de emergencia por unas décimas
Un fondo de emergencia tiene una función distinta a una inversión de largo plazo.
Su prioridad es estar disponible cuando aparece un problema inesperado.
Por eso perseguir una rentabilidad ligeramente superior puede ser contraproducente si para obtenerla tienes que inmovilizar todo el dinero durante meses o asumir condiciones que dificultan retirarlo.
Rentabilidad y liquidez no son la misma cosa.
Una estrategia razonable puede separar el dinero según su función:
- liquidez inmediata para emergencias;
- ahorro de corto plazo para objetivos próximos;
- capital de largo plazo para inversión.
No todos esos bloques necesitan el mismo producto.
¿Y qué ocurre con los préstamos cuando bajan los tipos?
El otro lado de la moneda es el crédito.
Cuando las tasas de referencia bajan, el coste de algunos créditos nuevos puede disminuir con el tiempo. Los préstamos variables también pueden beneficiarse cuando su índice de referencia baja, dependiendo de cómo esté redactado el contrato.
Pero, igual que con los depósitos, la transmisión no es inmediata ni uno a uno.
Los bancos incorporan riesgo de impago, costes operativos, competencia, capital regulatorio y margen comercial.
Por eso una bajada de 0,25 puntos del banco central no significa automáticamente una reducción de 0,25 puntos en tu préstamo.
Si quieres entender cómo comparar correctamente el coste de un crédito, consulta nuestra guía Cómo saber cuánto cuesta realmente un préstamo: TAE, CAT y tasa efectiva anual.
La clave no es predecir al banco central
Es tentador intentar acertar el momento exacto de la próxima subida o bajada.
Pero para el ahorrador común suele ser más útil entender cómo está estructurado su dinero.
Preguntas como estas pueden ser más importantes que intentar adivinar una reunión:
- ¿qué parte de mi ahorro necesito disponible?
- ¿qué tasa tengo garantizada y durante cuánto tiempo?
- ¿qué pasa al vencimiento?
- ¿la tasa es fija, variable o promocional?
- ¿cuál es la inflación?
- ¿qué impuestos o comisiones existen?
La política monetaria cambia.
Tu estrategia debería poder sobrevivir a más de una decisión del banco central.
Conclusión: cuando bajan los tipos, el ahorro también siente el movimiento
Una bajada de tipos suele hacer que ahorrar en productos bancarios de corto plazo sea menos rentable con el tiempo.
Las cuentas remuneradas pueden reducir sus tasas. Los nuevos depósitos pueden ofrecer menos. Los rendimientos de instrumentos de corto plazo pueden descender. Y los bonos ya emitidos pueden reaccionar de otra manera.
Pero ninguna de esas relaciones es instantánea ni perfecta.
España, México y Colombia utilizan sistemas financieros diferentes y se encuentran hoy en momentos distintos de política monetaria.
Lo que comparten es el mecanismo básico: la tasa del banco central influye sobre el precio del dinero y ese precio termina llegando, con retrasos y diferencias, hasta tus ahorros y tus deudas.
Entender esa conexión es mucho más útil que limitarse a mirar si el titular dice “subida” o “bajada”.
Fuentes y metodología
Esta guía utiliza principalmente fuentes oficiales y regulatorias.
- Zona euro: Banco Central Europeo — decisiones de política monetaria de septiembre de 2026 y estadísticas de tipos bancarios de hogares.
- México: Banco de México — tasa objetivo y resultados de subastas de valores gubernamentales.
- Colombia: Banco de la República — tasa de política monetaria y canales de transmisión; Superintendencia Financiera — tasas pasivas de cuentas de ahorro y CDT.
Aviso: este contenido es educativo e informativo. No constituye asesoramiento financiero ni una recomendación de contratación. Las tasas y condiciones pueden cambiar según país, entidad, producto y fecha.